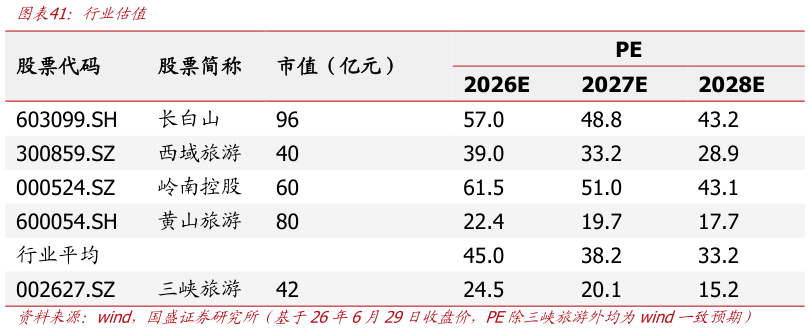
> 数据图表我想了解一下行业估值2026-6-2三峡旅游作为长江三峡旅游主导者,拥有两坝一峡等观光游轮产品的独家运营权,近年来稳步实现量价齐升。26 年新开拓省际游轮业务,4 月投运的揽月号定价和上座率表现较好,7 月即将投运第 2 艘省际游轮,有望给公司营收和业绩带来显著增长。中长期维度,28 年仍明确有 2 艘省际游轮投运,31-35 年集团层面目标新增 10-20 艘游轮,打通宜渝、汉渝、沪渝游轮旅游通道,实现省际游轮全线贯通,由此公司将成为中国内河游轮旅游的领航者。我们预计公司 26-28 年实现营收 10.211.114.0 亿元,归母净利润1.72.12.8 亿元,当前市值对应 PE 24.5x20.1x15.2x。选取同样资源稀缺的自然景区长白山、西域旅游、黄山旅游以及拥有高端邮轮运营能力的岭南控股作为可比公司,行业 26-28 年平均 PE 为 45.0x38.2x33.2x,考虑未来有望持续新增省际游轮,公司估值显著低于可比公司平均,首次覆盖,给予“买入”评级。国盛证券综合其他