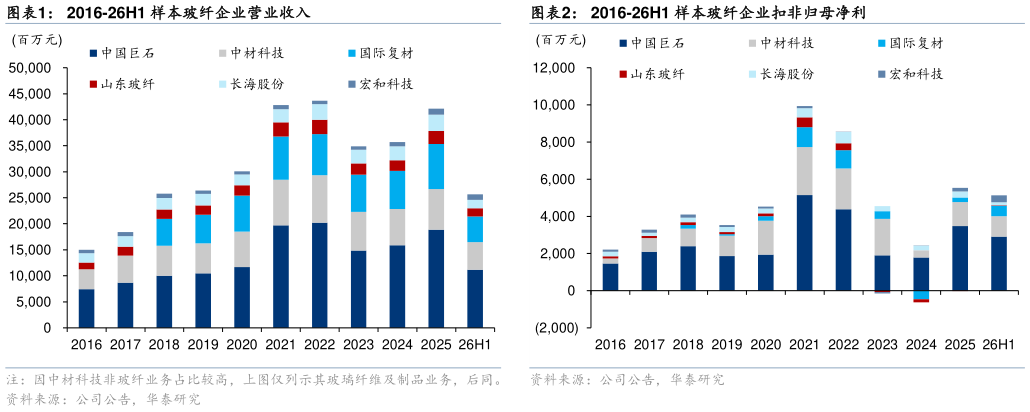
> 数据图表如何看待2016-26H1 样本玻纤企业营业收入2016-26H1 样本玻纤企业扣非归母净利
2026-9-2玻纤板块收入加速增长,且同比增速快于行业,但粗纱细纱扣非归母净利润增速有所分化。26H1 样本企业合计实现收入 366 亿元,同比23.1%,较 26Q1 的同比增幅 20.5%提速合计实现扣非归母净利润 53.5 亿元,同比67.7%,利润端修复幅度明显高于收入端,但较26Q1 同比增幅 79.1%略有回落,主因去年同期行业已开启有序复价,而今年粗纱和电子细纱走势呈现分化。玻纤行业景气度自 24Q1 以来逐季修复,2025 年在风电、热塑等中高端需求带动下实现盈利回升,而 25Q4 以来电子纱电子布的结构性趋紧,带动行业价格和营收加快上涨,若以玻纤业务核算,板块 202526H1 合计实现收入 421256 亿元,同比18.0%23.6%。据中国玻璃纤维工业协会数据,202526H1 同期规模以上玻纤及制品企业主营业务收入同比11.0%21.2%,样本企业收入同比增速均高于行业,显示龙头企业份额的进一步提升,但增速差有所收敛。 从具体企业来看,AI 需求快速增长,供给端结构性挤占导致缺口被放大,推动 7628 普通电子布和 Low-DKT-glass 等特种电子布 26H1 价格均加速上涨,高毛利电子布产品占比高的宏和科技、中国巨石盈利同比增速更为突出,山东玻纤虽目前并无电子纱电子布业务,但受益于粗纱产能扩张带动产销增长、成本下降,收入和盈利增长也较突出。而玻纤复材占比较高的长海股份,则因上游纱涨价影响,26H1 收入和扣非归母净利同比增速均相对靠后。