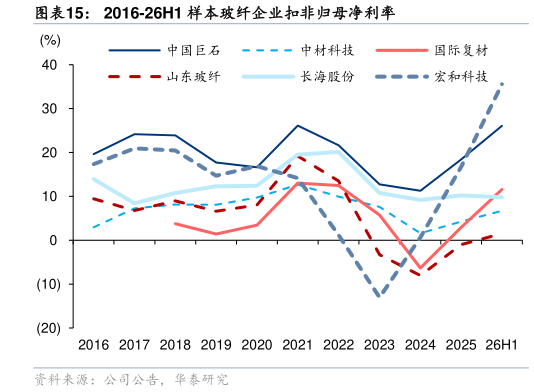
> 数据图表如何解释2016-26H1 样本玻纤企业扣非归母净利率
2026-9-2玻纤企业根据电子布占比不同,盈利能力呈现分化,宏和科技毛利率大幅超越前两轮周期。与 24H2 粗纱推动的行业盈利改善周期不同,25H2 以来电子纱电子布推动的玻纤行业盈利改善迅猛且分化。宏和科技以电子布业务为主,因此此轮周期 26H1 收入、扣非归母净利同比增速均为可比企业中最高,公司 26H1 毛利率、扣非净利率分别达到 59.3%、39.6%,均已超过 20172021 前两轮周期高峰期。其他玻纤企业由于电子布业务占比不同,导致毛利率尚未超过前两轮周期高点,但也正在加快逼近,以中国巨石为例,公司 26H1 实现电子纱及电子布收入 29.5 亿元,占总收入的 26.9%,较 2023-2024 年低点期的 17%提升约 10 个百分点,推动公司 26H1 毛利率达到 42.1%,但较 2017 年的 45.8%、2021 年的 45.3%仍有一定差距。