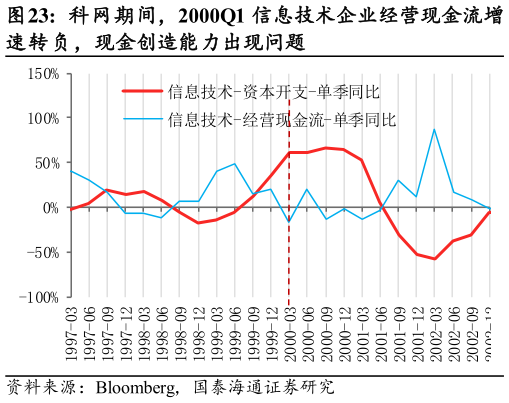
> 数据图表如何看待科网期间,2000Q1 信息技术企业经营现金流增2026-8-4增长走弱转负是资本开支下修的前瞻指标。但从云业务的增长超预期正一定程度缓解预期下修风险,北美四大云厂 Q2 云收入同比增长 39%,增速继续提升。同时四大云厂长期履约义务规模已达到 2.3 万亿美元,同比增长继续提升至 188%,AI Labs 的 Coding 场景之外,企业 Agentic AI 渗透率稳步提升、TPU 销售也开始拉动云增长。但考虑到云业务增长占比仍然偏低,资本开支的压力使得 Q3 云厂整体自由现金流或转负,同时由于北美闭源模型正面临开源模型冲击而持续降价,云业务增长的持续性也有待观察。另一方面,云厂当前正通过占用产业链资金缓解现金周转压力,巨头平均应付账款周转天自 25Q1 开始已拉长至 86.7 天,同比增长 9.9 天,巨头现金周期缩短且负增幅度扩大,以 Meta 为例,其现金周期为-59.8 天,意味着可占用上游供应商无息资金近两个月。综合来说,云厂二季度资本开支继续上修且通过云业务增长与产业链资金占用稳定了 AI 产业的增长预期,但产业链整体预期的上修需要进一步看到云业务在 Coding 之外的第二增长曲线。国泰海通综合其他