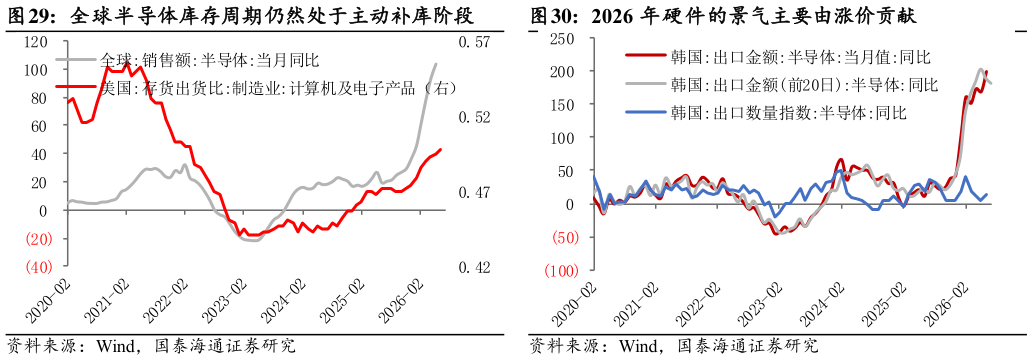
> 数据图表咨询大家2026 年硬件的景气主要由涨价贡献2026-8-4结构上存储、GPUASIC 仍是二季度业绩兑现度最强方向。1)存储:据Trendforce 数据,26Q2 HBM、DRAM、NAND 整体涨价幅度在 53%-63%附近,预期 26Q3DRAM 涨价 13-18%、NAND 涨幅 10-15%、HBM 涨价 8-13%。存储仍然是 AI 进入推理时代后最为核心的增量环节,受 HBM 大量消耗晶圆、部署成本抬升双重影响,景气已扩散到通用服务器内存和存储,叠加龙头长协锁定未来受益,二季度存储业绩兑现度居前。2)GPUASIC:GPU 链条的需求端仍处于极强状态,龙头 EPS 预期在财报季后均明显上修,ASIC芯片正在超大集群、推理密度、客户定制化上形成独立增量。3)光通信:盈利预期与景气程度略弱于存储和算力,从毛利率预期看,财报后中美通信赛道毛利率小幅下修,光模块行业处于 800G 规模上量、1.6T 逐步导入阶段,仅局部环节供需紧张,未形成全行业紧缺,且毛利受到上游物料的紧缺与良率影响更大。4)先进代工(晶圆制造):据 Trendforce 披露,先进代工当前产能利用率与代工价格强势拉升,26H1 8 英寸制程普遍涨价 5-15%、12 英寸先进制程涨价 5-10%,至下半年景气有望进一步延续,8 英寸、12 英寸成熟制程将涨价 0-10%,预估涨势将延续至 27 年。5)CPU:主要受益 Agentic AI 与推理负载扩张,CPU 在整个流程中的工作量大幅度增加,但 CPU 当前主要是增量受益方向,并非 AI 技术迭代和资本开支的核心环节。国泰海通综合其他