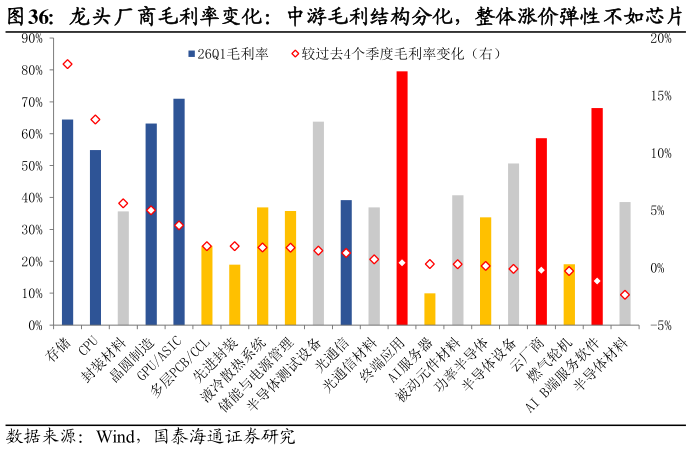
> 数据图表如何才能龙头厂商毛利率变化:中游毛利结构分化,整体涨价弹性不如芯片2026-8-4节的业绩增长同时面临上游原材料涨价与自身产业议价权的挑战,行业内部毛利率增长在过去 4 个季度分化很大,结构上看 PCB、先进封装明显居前,而燃气轮机、功率半导体则居末。新的产业趋势所带来的增量需求使得不同赛道面临的供需格局分化较大,重点关注先进封装、PCB 与 AI 服务器环节:1)先进封装:HBM、AI GPU、ASIC、服务器 CPU 都在持续推升高阶封装需求,而相关产能扩张滞后明显,导致先进封装成为 AI 全产业链芯片产能的关键瓶颈之一。尽管台积电持续扩产,但 2026 年供需格局紧缺的状态仍难以有效缓解。2)PCBCCL:AI 服务器与交换机对 PCB 层数、损耗等级、制程精度、热管理和材料等级要求持续升级,推动行业从单纯出货量增长周期,切换至产品规格升级驱动的价值增长周期3)AI 服务器:2026 年全球AI 服务器出货量预计延续高速增长,同时也呈现明显的技术迭代与升级。作为 AI 芯片元件主要的系统集成平台,AI 服务器在异构计算路径下强化协同能力,实现计算、存储、调度一体化协同,具备整合技术与一定的成本传导能力。对于其他环节来说,功率半导体受限于传统汽车与工业周期拖累影响报表弹性有限,而能源配套方向短期仍未构成产业发展显著瓶颈。国泰海通综合其他