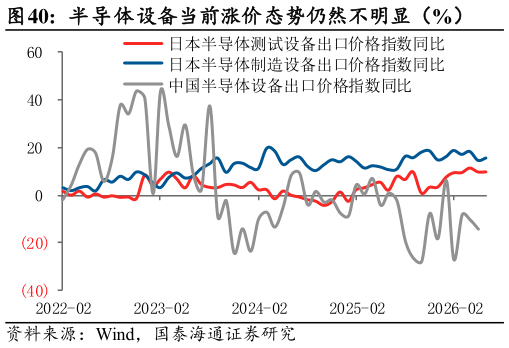
并不会呈现全板块高增的特征,而更多体现为结构性的亮点。从中国当前半导体材料出口涨价视角看,弹性明确的涨价环节如六氟化钨、硅片、电子级氢氟酸等。结合一季度业绩增速与盈利预期变化,我们认为中报可以关注:1)半导体测试设备:26Q1 龙头个股业绩高速增长,在 AI GPU、HBM、先进封装复杂度明显提升的背景下,测试是提升良率的关键瓶颈2)半导体制造设备:近期全球芯片、存储扩产预期持续提升,阿斯麦二季度电话会议明确表示 2027 年的光刻机订单已接近全覆盖,2028 年的订单也已提前两年开始积累3)封装材料:ABF 载板主要适用于高端 IC 封装,单位 AI 芯片所消耗的载板面积、层数、材料规格、良率损耗成本都在上升。龙头味之素预测 2026 年营收增速将达到 110%4)部分明确涨价的半导体材料,如六氟化钨、硅片、湿电子化学品。