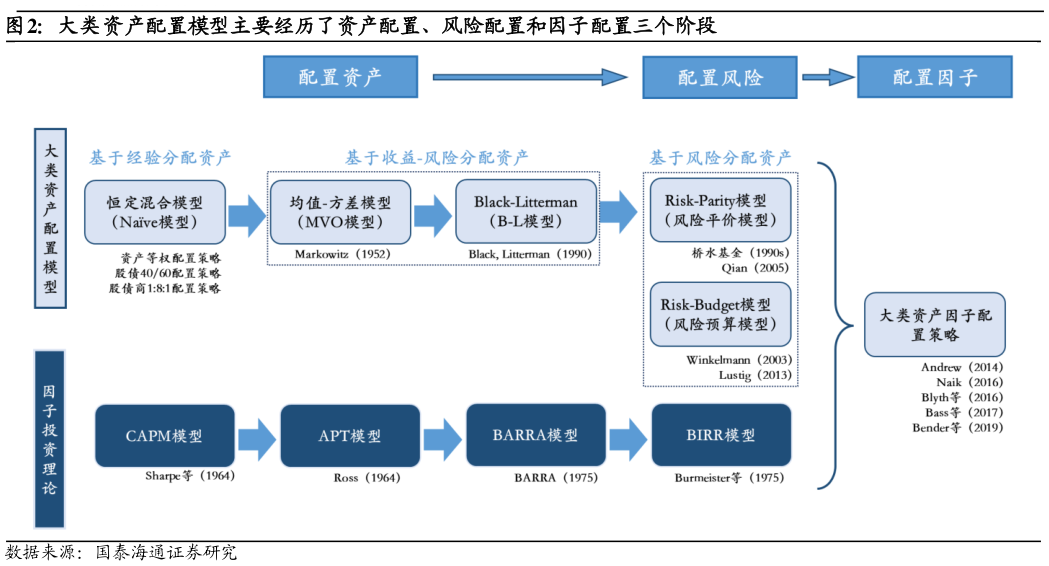
> 数据图表想问下各位网友大类资产配置模型主要经历了资产配置、风险配置和因子配置三个阶段2026-8-22. 大类资产配置决策范式与实践 2.1. 大类资产配置模型演进 大类资产配置理论自开创以来,经历了从资产配置、风险配置到因子配置三个阶段的演进。 在资产配置发展的早期,由于缺乏具体的理论指引,投资者一般采用较为简单的恒定混合策略(如股债 6040 策略,资产等权重策略等)。其中,股债6040 策略是指投资组合同时买入 60%的股票和 40%的债券,是最经典的资产配置方式之一。该策略方法简单易行,至今仍被广泛采用。恒定混合策略的主要缺点在于投资组合的灵活性不足,不能根据市场情况和主观判 断对组合进行调整风险集中在股票端,当股票大跌或股债双杀时,抵御风险能力较差。 1952 年,Harry Markowitz 提出了著名的“均值-方差模型”(Mean-Varianc e Optimization Model,MVO,下文简称 MVO 模型),将大类资产配置带入到量化配置时代。MVO 模型采用均值和方差来刻画资产收益与风险,并提出了“约束最优解”范式研究资产配置问题,为现代大类资产配置理论构建了基础框架。然而,尽管 MVO 模型在理论上具有开创性意义,但在实践中遇到了诸多问题。例如,模型的结果很不稳定,对输入参数非常敏感,且容易产生极端的配置比例,使得实际应用效果大打折扣。 为了解决 MVO 模型的缺陷,学界和业界不断提出新的理论和方法。1992年,Fischer Black 和 Robert Litterman 提出了 Black-Litterman 模型(下文简称 BL 模型),采用贝叶斯理论将主观观点与量化配置模型有机结合起来。BL 模型通过投资者对市场的分析预测资产收益,进而优化资产配置权重,有效地解决了均值-方差模型对于预期收益敏感的问题,同时相较纯主观投资具有更高的容错性,为投资者持续提供高效的资产配置方案。不过,BL模型在实际应用中依然存在一些缺陷,比如观点的准确性直接影响模 型的效果,观点错误会给组合带来较大风险同时模型假设收益率呈正态分布,与实际的尖峰厚尾分布有较大差别。 上述资产配置模型能实现资产权重的均衡配置,但是由于不同资产的 风险程度差异巨大,组合的风险仍然可能是高度集中的,并没有真正体现分散化的理念。面对系统性的金融风险,这些模型面临了较大程度的回撤,因而受到业界的广泛质疑。2005 年,磐安基金(Pan Agora)的钱恩平提出“风险平价”概念,提出把投资组合的整体风险分摊到每类资产中去,使得每类资产对投资组合整体风险的贡献相等,并从理论上证明基于风险配置资产可以获得更加有效的投资组合。风险评价模型仅依赖相对容易预测的协 方差矩阵作为输入参数、不依赖难以准确预测的资产预期收益率,配置结果更加稳定,在实际操作时也相对更加容易。 因子投资的思想起源于经典的 CAPM 模型(Sharpe,1964),后来经过 Rosenberg(1975)、 Ross(1976)、 Fama(1992)等学者的发展,成为金融投资领域的重要学术分支和理论方法。对资产和因子之间的关系,Andrew Ang(2010)有一段精彩的论述:如果将资产比作食物的话,因子就像是食物中的营养元素。正如人们通过吃食物获取营养,投资者通过投资资产可以获得背后的因子收益。大类资产配置的目的是分散风险,然而传统的资产配置模型,从 MVO、BL 模型到风险平价、风险预算模型,实质上都是基于资产本身的风险收益特征进行配置,并未考虑到驱动资产价格变动的 真正因素。2007-08 年全球金融危机爆发后,很多从资产视角来看风险很分散的投资组合,同样受到了较大冲击。因此,实务界开始重视“穿透”资产,探寻资产背后“因子”的逻辑,以实现真正意义上的分散风险。国泰海通综合其他