> 数据图表想问下各位网友国泰海通大类资产配置框架
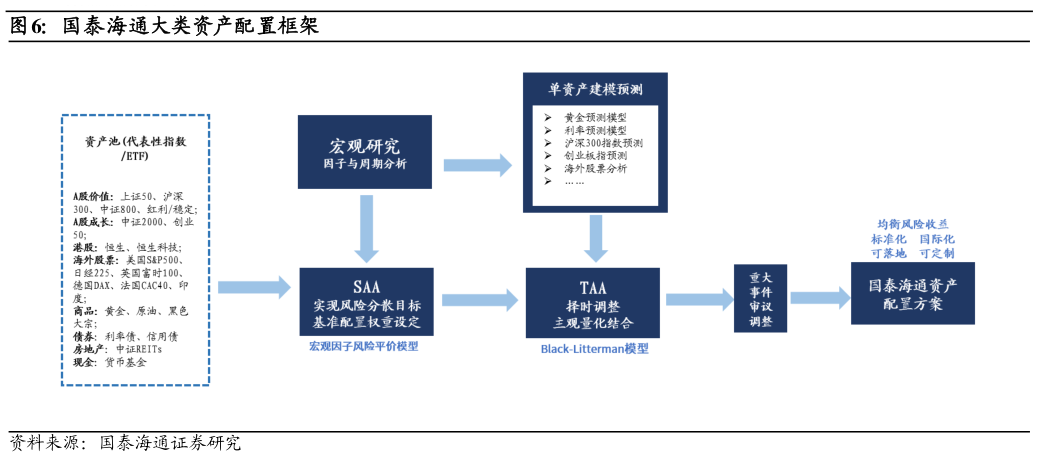
2026-8-2战略性资产配置(SAA)旨在最小化所承担的宏观系统性风险而获得给定的Beta 收益。而作为战略性资产配置的补充与完善,战术性资产配置(TAA)则侧重于获取某项资产因短期定价不充分而产生的超额收益,同时最 小化因主动偏离权重而承担的额外损失风险,以优化整个投资组合的表现。基于上述定价逻辑,战术性资产配置获得的超额收益,本质上是对市场定价不充分的捕捉。这种超额收益来源于以下三个维度:(1)承担未来预期变化方向不确定风险所获得的超额收益。(2)预期调整存在时间差与博弈性而导致的超额收益(例如,市场博弈并形成一致预期并且机构修改投资决策需要一个月的时间)。(3)由于交易波动导致的超额收益(例如情绪恐慌与流动性危机导致的超卖)。 然而,超额收益的获取并非孤立存在,完整的大类资产配置体系是 Alpha 与 Beta 的有机统一。战术层面对“超预期”的敏锐捕捉,必须建立在战略层面稳健的基石之上。战略资产配置的核心在于应对长期的宏观系统 性风险,通过严谨的量化模型锚定各类资产的长期目标权重,以获取均衡的 Beta 收益而战术资产配置则是在此长期基准之下,将分析师对“超预期”的主观前瞻认知,科学地转化为可被执行的定量观点,进行灵活的偏离与调整 。 4.3. 国泰海通大类资产配置框架简述 国泰海通策略与大类资产配置团队专注于主被动结合的大类资产配置 研究,积极使用宏观分析与量化模型策略。我们将二者的优势有机结合起来,构建了“平衡宏观风险的战略性资产配置环节”与“周期预期驱动的战术性资产配置环节”,同时积极利用策略研究大势研判经验,对于影响资本资本市场的关键事件进行审议,把握关键投资机会。