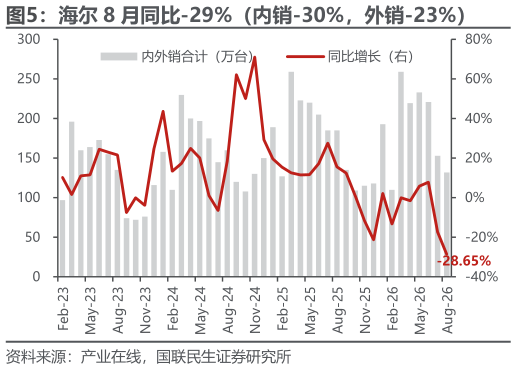
> 数据图表如何了解海尔 8 月同比-29%(内销-30%,外销-23%)2026-9-2外销驱动,维持“推荐”评级。26 年 8 月空调外销延续修复态势,内销进入淡季,龙头出货节奏受渠道模式调整影响,而终端量价降幅收窄,头部品牌份额提升,产业有序运行。后续,内销基数走低,政策影响趋弱,出货有望随渠道改革影响消退步入改善通道海外厄尔尼诺带动需求,拉美旺季启动,低基数上弹性可期,品牌 贡献中长期势能。成本端,铜价高位震荡,约束价格竞争,龙头策略自由度高,份额或稳中有升。当下白电估值持仓已在历史低位,龙头含注销股息率多在 7%,稳增长高股息,持续推荐美的集团、格力电器、海尔智家及海信家电。风险提示:原材料成本大幅上涨,地缘及关税不确定性。国联民生证券大消费