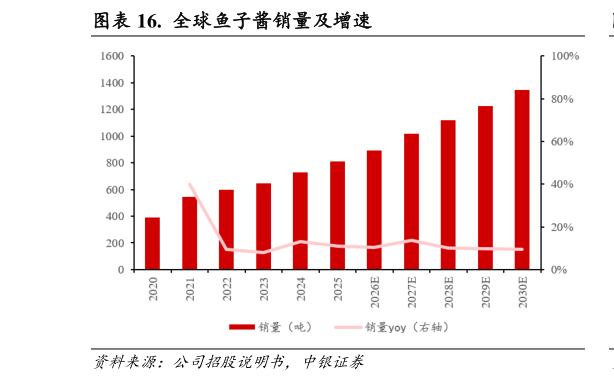
> 数据图表如何了解. 全球鱼子酱销量及增速
2026-9-2从供给端看,全球鱼子酱产业经历了从野生捕捞到人工养殖的根本性转变,市场供给恢复缓慢。21世纪以前,全球鱼子酱主要依赖里海沿岸俄罗斯与伊朗的野生鲟鱼资源,21 世纪初野生鲟鱼资源的迅速衰减引起了各国重视至 2010 年,CITES(濒危野生动植物种国际贸易公约)在全球范围内全面禁止野生鲟鱼制品国际贸易,野生鲟鱼子酱退出全球合法市场供应,人工养殖成为唯一合规供应来源。然而,由于人工养殖鱼投资周期长、资本密集,全球供给恢复缓慢,2025 年受供给端制约全球鱼子酱销量约 808.4 吨,仅为 1977 年历史高点(野生鲟鱼子酱销量 1988 吨)的 4 成。 产区结构上,中欧俄是全球鱼子酱的主要产区,中国作为最大生产国产量占比超 5 成。2020-2025年,中国生产的鱼子酱占全球鱼子酱销量的比重从 34.2%持续上升至 54.0%。2025 年,欧盟、俄罗斯、世界其他地区生产的鱼子酱分别占全球销量的 30.4%、8.2%、7.4%。根据公司招股说明书,预计 2030 年全球鱼子酱产地将进一步集中,中国将满足全球 66.8%的鱼子酱消费。