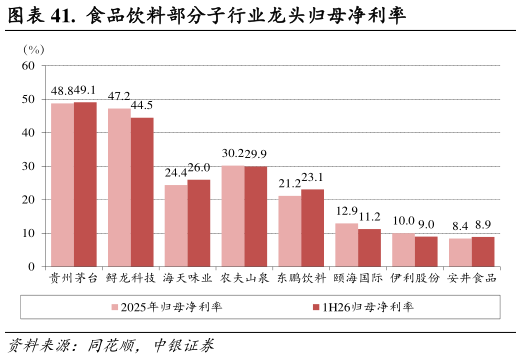> 数据图表我想了解一下. 食品饮料部分子行业龙头归母净利率
2026-9-2剔除非经常影响,公司整体盈利能力稳健。提价对冲汇率波动,下半年有望提振毛利表现。从盈利能力来看,(1)1H26 公司毛利率为 67.2%,同比降 4.1pct,毛利率下降与鱼子酱产品销售单价同比下降及销售成本增加有关。销售成本主要为股份支付费用增加及外采鲟鱼加工结转后推高单位成本所致。根据公司公告,公司于年初对主要海外市场进行提价,主要欧洲市场的价格调整已于 2026 年4 月落实。我们判断,下半年提价效果将集中显现,缓解汇率波动带来的影响,毛利率表现有望好于上半年。(2)费用率方面,上半年公司销售费用率、管理费用率分别为 8.8%(0.7pct)、12.2%5.6pct,我们判断销售费用率同比提升与国内市场 C 端门店开设、B 端电商营销投入增加有关。若剔除股份支付费用和上市费用影响后,1H26 管理费用率为 6.9%,同比提升 0.3pct。1H26 公司所得税费同比降幅较多,主要与公司享受税收优惠政策,税费显著下降有关。(3)现金流方面,1H26 公司经营性现金流为-0.7 亿元,资本开支 0.56 亿元,经营性现金流转负主要与公司养殖投入扩产及营运资本占用有关。1H26 公司生物资产账面价值 19.66 亿元,较 2025 年末增加 2.17 亿元(12.4%)。综上,若不考虑非经常性项目影响,公司整体盈利能力表现稳健。从公司 23-25 年财务表现来看,公司归母净利率维持在 46%-47%之间,还原毛利率基本保持在66%-70%之间,相比主要食品饮料公司,公司毛利率及净利率属于行业较高水平,仅次白酒。费用率方面,1H26 公司管理费用率受股份支付费用及 IPO 相关专项服务费用影响波动较大。销售费用率方面,公司过往销售费用率整体处于相对低位,主要与第三方贴牌收入占比较高,营销费用支出占比小有关。但是 1H26 公司销售费用率为 8.8%,环比 2025 年的 7.0%增长 1.8pct,根据公司招股书,公司战略性布局自有品牌,销售渠道拓展及品牌营销致使销售费用率小幅上行。 现金流方面,1H26公司现金流转负主要与资本开支增加有关,鲟鱼采购、股份支付及上市费用付现均为阶段性影响,1H26 公司现金及现金等价物 13.97 亿元,流动比率 11.84 倍,偿债能力处于安全水位。综上,我们认为公司整体经营稳健。