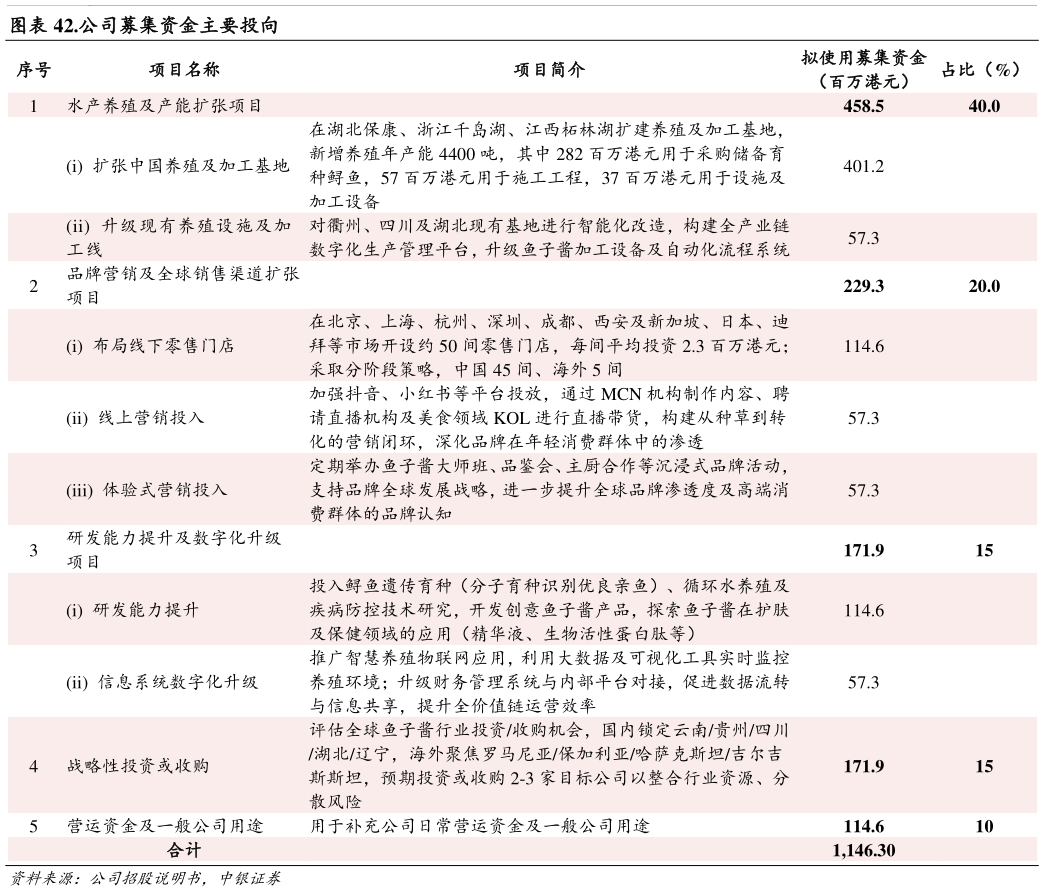
> 数据图表谁知道.公司募集资金主要投向2026-9-2从公司内生增长来看,公司当前产能储备较为充足。海外业务为公司基本盘,近几年持续保持较快增长,国内市场及自有品牌中长期发展潜力较大,但短期业绩贡献较小。(1)从公司业务结构来看,2025 年公司海外销售营收占比为 83.8%,公司海外业务主要为第三方品牌销售,占海外业务的比重为 81.8%,其他为自有品牌销售。从近三年的营收复合增速来看,海外业务保持高速增长,但国内自有品牌销售发展相对缓慢。23 至 25 年,海外业务、国内业务的营收 CAGR 分别为 20.7%、-3.8%。从公司核心产品鱼子酱销售来看,2023 至 2025 年第三方品牌销售和自有品牌营收 CAGR 分别为21.6%、1.9%。拆分鱼子酱产品的销量和单价增速,23 至 25 年主要为销量贡献,单价复合增速仅为0.4%。(2)从生物资产结构来看,2025 年鲟鱼存栏 122.3 万尾,其中雌鲟鱼占比 83.20%。按生长阶段的生物量来看,2025 年公司 7 岁及以上鲟鱼存栏 8035 吨,占比 56.1%5-6 岁鲟鱼占比 22.3%,5-6 岁鲟鱼量近三年复合增速为 62.1%,年轻鱼群储备充足,2028 年后有望进入放量期。(3)从公司未来的产能规划来看,未来五年公司将新增养殖年产能 4400 吨,分别在湖北保康、浙江千岛湖、江西柘林湖扩建养殖及加工基地,建成后公司总的养殖产量可达 2 万吨以上。外延方面,公司募集资金中拟用 1.72 亿元用于鱼子酱行业的投资及收购,预期收购或投资 2-3 家目标公司以整合行业资源。综上,我们判断,公司未来三至五年整体产能储备较为充足,核心生物资产结构优势显著。公司自有品牌平均售价较第三方品牌溢价 23.9%,自有品牌培育有望打开公司新的增量空间。公司规划加速全球渠道扩张和品牌跃升,在本次募集项目中,品牌营销及全球销售渠道扩张项目资金占比 20%,其中线下零售门店布局拟投入 1.14 亿元,占本次募集资金的比重为 10%。2025 年自有品牌占公司营收比重为 31.4%。从不同品牌平均售价来看,2025 年第三方品牌、自有品牌 ASP 分别为 2280、2824 元千克,其中自有品牌较第三方品牌溢价 23.9%。培育自有品牌一方面优化公司产品结构,另一方面为公司打开新的增长空间,带来估值溢价。短期来看,我国鱼子酱消費文化仍处于培育期,过去五年我国鱼子酱年人均消费量从 0.07 克增至 0.23 克,较成熟国家的 0.5-0.6 克(2024 年)仍有较大差距。从国内市场渠道结构来看,公司 B 端高端餐饮消费贡献超 7 成销量。未来随着公司面向C 端的鱼子酱产品多样化、消费场景多样化,以及消费者的持续培育,我们认为公司自有品牌收入占比有望进一步提升,公司产品结构仍有较大优化空间。中银国际科技传媒