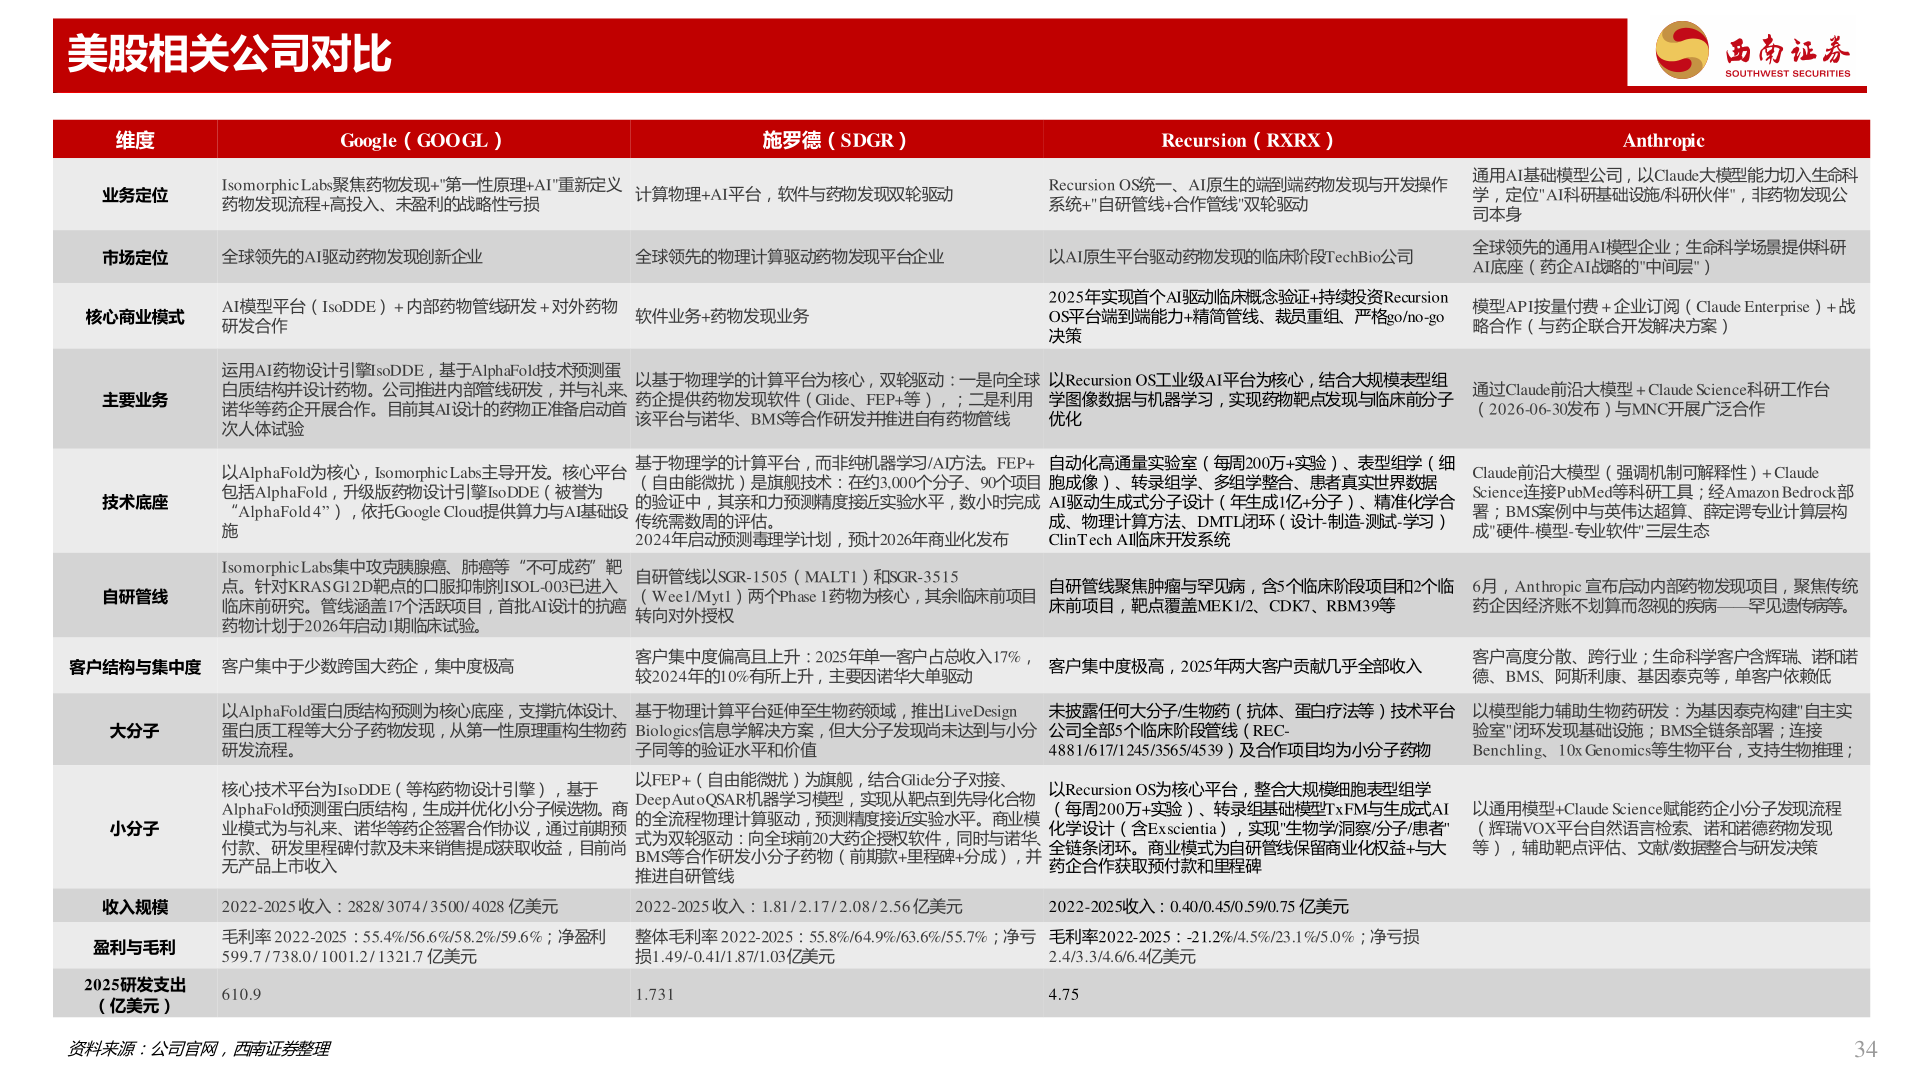
> 数据图表如何才能美股相关公司对比2026-9-2美股相关公司对比维度业务定位Google(GOOGL)施罗德(SDGR)Recursion(RXRX)AnthropicIsomorphic Labs聚焦药物发现+"第一性原理+AI"重新定义药物发现流程+高投入、未盈利的战略性亏损计算物理+AI平台,软件与药物发现双轮驱动Recursion OS统一、AI原生的端到端药物发现与开发操作系统+"自研管线+合作管线"双轮驱动通用AI基础模型公司,以Claude大模型能力切入生命科学,定位"AI科研基础设施/科研伙伴",非药物发现公司本身全球领先的通用AI模型企业;生命科学场景提供科研AI底座(药企AI战略的"中间层")市场定位全球领先的AI驱动药物发现创新企业全球领先的物理计算驱动药物发现平台企业以AI原生平台驱动药物发现的临床阶段TechBio公司核心商业模式AI模型平台(IsoDDE) + 内部药物管线研发 + 对外药物研发合作软件业务+药物发现业务2025年实现首个AI驱动临床概念验证+持续投资Recursion OS平台端到端能力+精简管线、裁员重组、严格go/no-go决策模型API按量付费 + 企业订阅(Claude Enterprise)+ 战略合作(与药企联合开发解决方案)主要业务技术底座自研管线运用AI药物设计引擎IsoDDE,基于AlphaFold技术预测蛋白质结构并设计药物。公司推进内部管线研发,并与礼来、诺华等药企开展合作。目前其AI设计的药物正准备启动首次人体试验以基于物理学的计算平台为核心,双轮驱动:一是向全球药企提供药物发现软件(Glide、FEP+等),;二是利用该平台与诺华、BMS等合作研发并推进自有药物管线以Recursion OS工业级AI平台为核心,结合大规模表型组学图像数据与机器学习,实现药物靶点发现与临床前分子优化通过Claude前沿大模型 + Claude Science科研工作台(2026-06-30发布)与MNC开展广泛合作以AlphaFold为核心,Isomorphic Labs主导开发。核心平台包括AlphaFold,升级版药物设计引擎IsoDDE(被誉为“AlphaFold 4”),依托Google Cloud提供算力与AI基础设施Isomorphic Labs集中攻克胰腺癌、肺癌等“不可成药”靶点。针对KRAS G12D靶点的口服抑制剂ISOL-003已进入临床前研究。管线涵盖17个活跃项目,首批AI设计的抗癌药物计划于2026年启动1期临床试验。基于物理学的计算平台,而非纯机器学习/AI方法。FEP+(自由能微扰)是旗舰技术:在约3,000个分子、90个项目的验证中,其亲和力预测精度接近实验水平,数小时完成传统需数周的评估。 2024年启动预测毒理学计划,预计2026年商业化发布自动化高通量实验室(每周200万+实验)、表型组学(细胞成像)、转录组学、多组学整合、患者真实世界数据 AI驱动生成式分子设计(年生成1亿+分子)、精准化学合成、物理计算方法、DMTL闭环(设计-制造-测试-学习) ClinT ech AI临床开发系统Claude前沿大模型(强调机制可解释性)+ Claude Science连接PubMed等科研工具;经Amazon Bedrock部署;BMS案例中与英伟达超算、薛定谔专业计算层构成"硬件-模型-专业软件"三层生态自研管线以SGR-1505(MALT1)和SGR-3515(Wee1/Myt1)两个Phase 1药物为核心,其余临床前项目转向对外授权自研管线聚焦肿瘤与罕见病,含5个临床阶段项目和2个临床前项目,靶点覆盖MEK1/2、CDK7、RBM39等6月,Anthropic 宣布启动内部药物发现项目,聚焦传统药企因经济账不划算而忽视的疾病——罕见遗传病等。客户结构与集中度 客户集中于少数跨国大药企,集中度极高客户集中度偏高且上升:2025年单一客户占总收入17%,较2024年的10%有所上升,主要因诺华大单驱动客户集中度极高,2025年两大客户贡献几乎全部收入客户高度分散、跨行业;生命科学客户含辉瑞、诺和诺德、BMS、阿斯利康、基因泰克等,单客户依赖低大分子小分子以AlphaFold蛋白质结构预测为核心底座,支撑抗体设计、蛋白质工程等大分子药物发现,从第一性原理重构生物药研发流程。基于物理计算平台延伸至生物药领域,推出LiveDesign Biologics信息学解决方案,但大分子发现尚未达到与小分子同等的验证水平和价值未披露任何大分子/生物药(抗体、蛋白疗法等)技术平台,公司全部5个临床阶段管线(REC-4881/617/1245/3565/4539)及合作项目均为小分子药物以模型能力辅助生物药研发:为基因泰克构建"自主实验室"闭环发现基础设施;BMS全链条部署;连接Benchling、10x Genomics等生物平台,支持生物推理;核心技术平台为IsoDDE(等构药物设计引擎),基于AlphaFold预测蛋白质结构,生成并优化小分子候选物。商业模式为与礼来、诺华等药企签署合作协议,通过前期预付款、研发里程碑付款及未来销售提成获取收益,目前尚无产品上市收入以FEP+(自由能微扰)为旗舰,结合Glide分子对接、DeepAutoQSAR机器学习模型,实现从靶点到先导化合物的全流程物理计算驱动,预测精度接近实验水平。商业模式为双轮驱动:向全球前20大药企授权软件,同时与诺华、BMS等合作研发小分子药物(前期款+里程碑+分成),并推进自研管线以Recursion OS为核心平台,整合大规模细胞表型组学(每周200万+实验)、转录组基础模型TxFM与生成式AI化学设计(含Exscientia),实现"生物学/洞察/分子/患者"全链条闭环。商业模式为自研管线保留商业化权益+与大药企合作获取预付款和里程碑以通用模型+Claude Science赋能药企小分子发现流程(辉瑞VOX平台自然语言检索、诺和诺德药物发现等),辅助靶点评估、文献/数据整合与研发决策收入规模2022-2025 收入:2828/ 3074 / 3500/ 4028 亿美元2022-2025 收入:1.81 / 2.17 / 2.08 / 2.56 亿美元2022-2025收入:0.40/0.45/0.59/0.75 亿美元盈利与毛利毛利率 2022-2025:55.4%/56.6%/58.2%/59.6%;净盈利 599.7 / 738.0 / 1001.2 / 1321.7 亿美元整体毛利率 2022-2025:55.8%/64.9%/63.6%/55.7%;净亏损1.49/-0.41/1.87/1.03亿美元毛利率2022-2025:-21.2%/4.5%/23.1%/5.0%;净亏损 2.4/3.3/4.6/6.4亿美元2025研发支出(亿美元)610.9资料来源:公司官网,西南证券整理1.7314.7534西南证券综合其他