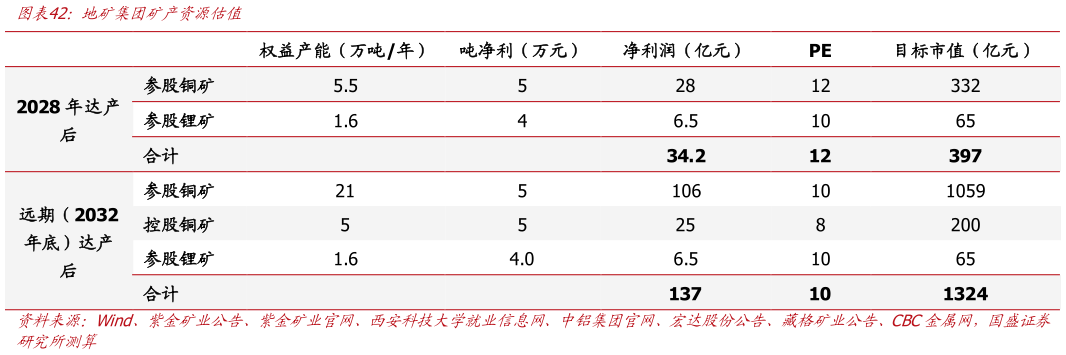
> 数据图表一起讨论下地矿集团矿产资源估值2026-9-2地矿集团矿产资源开发业务 地矿集团矿产资源价值可观,2028 年投产部分对应近 400 亿元,远期价值超 1300 亿元。1)2028 年:按照参股铜矿权益产能 5.5 万吨年、吨净利 5 万元测算,净利润约 28亿元参股锂矿权益产能 1.6 万吨年,吨净利 4 万元,对应净利润 6.5 亿元,合计 34亿元,参考同行业可比公司给予 12 倍 PE,对应价值约 397 亿元。2)远期(2032 年底达产后):参股矿山规划权益产能提升至约 21 万吨年,对应净利润约 106 亿元,按照10 倍 PE 对应权益价值约 1059 亿元估算公司控股铜矿权益资源量约 389 万吨,假设开采期 30 年,对应年均权益产量约 13 万吨,后续预计逐步投产,2033 年产能保守取 5万吨测算,对应净利润约 25 亿元,考虑项目由地矿集团主导开发,投产进度及盈利能力尚存不确定性,给予 8 倍 PE,对应权益价值约 200 亿元参股锂矿对应价值 65 亿元合计远期权益价值 1324 亿元。国盛证券能源矿产