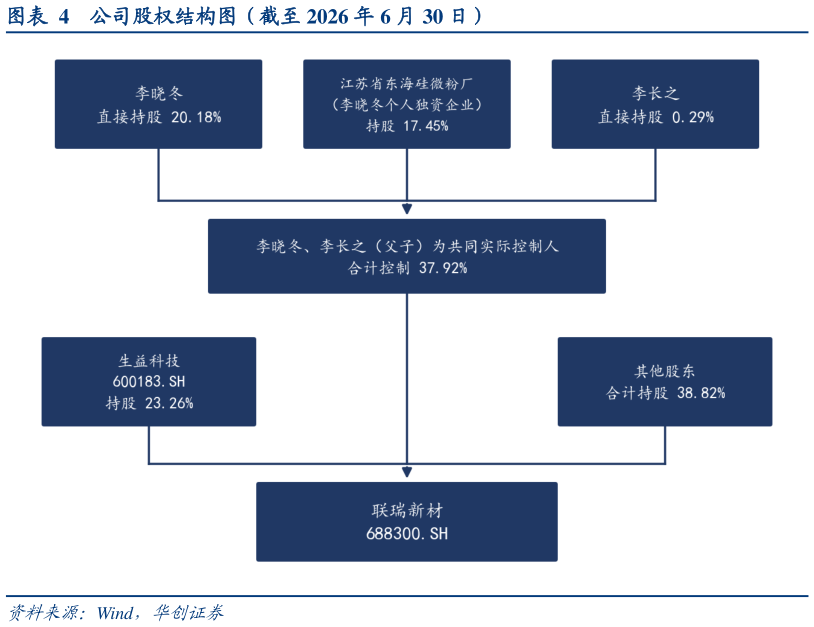
> 数据图表如何了解公司股权结构图(截至 2026 年 6 月 30 日)2026-9-2术、生产、经营骨干出身且在岗多年,构成公司持续创新的核心支撑。生益科技不仅是公司稳定的下游客户,更在技术协同与产业资源方面持续赋能。根据公司公告,2022-2025H1 生益科技及其子公司始终为公司第二大客户,主要销售产品为各类二氧化硅粉体产品,销售金额占当期营收的比例分别为 14.06%、10.97%、10.31%、10.34%2026 年上半年公司向生益科技及其子公司销售商品 8,637.70 万元、同比增长 60.84%,占当期营业收入的 13.72%,较上年同期的 10.34%进一步提升,稳固的采购关系为公司提供可预期的收入基础。据 Prismark 统计(转引自公司招股说明书),生益科技为全球第二大覆铜板生产企业。双方合作不止于采购:2021 年 1 月,公司全资子公司联瑞新材(连云港)有限公司以 1,000 万元受让生益科技四项特种粉体浆料技术研究与覆铜板应用相关专利。据公司可转债问询函回复,公司电子电路基板用产品已主要销售至生益科技、南亚塑胶、台燿科技、联茂电子、松下等头部覆铜板厂商。下游高性能覆铜板对低介电损耗(Low-Df)填料的要求持续提高,公司已突破高频、高速、HDI、IC 载板等高性能电子电路基板用功能填料的核心技术,产品具有低 Cut 点、低介电损耗等性能,2026 年上半年销售至高性能覆铜板领域的相关产品营收占比呈上升趋势。华创证券综合其他