> 数据图表

咨询大家总结:湿化学品国产规模大,光刻胶与CMP存在替代空间

2026-9-1

咨询大家总结:湿化学品国产规模大,光刻胶与CMP存在替代空间
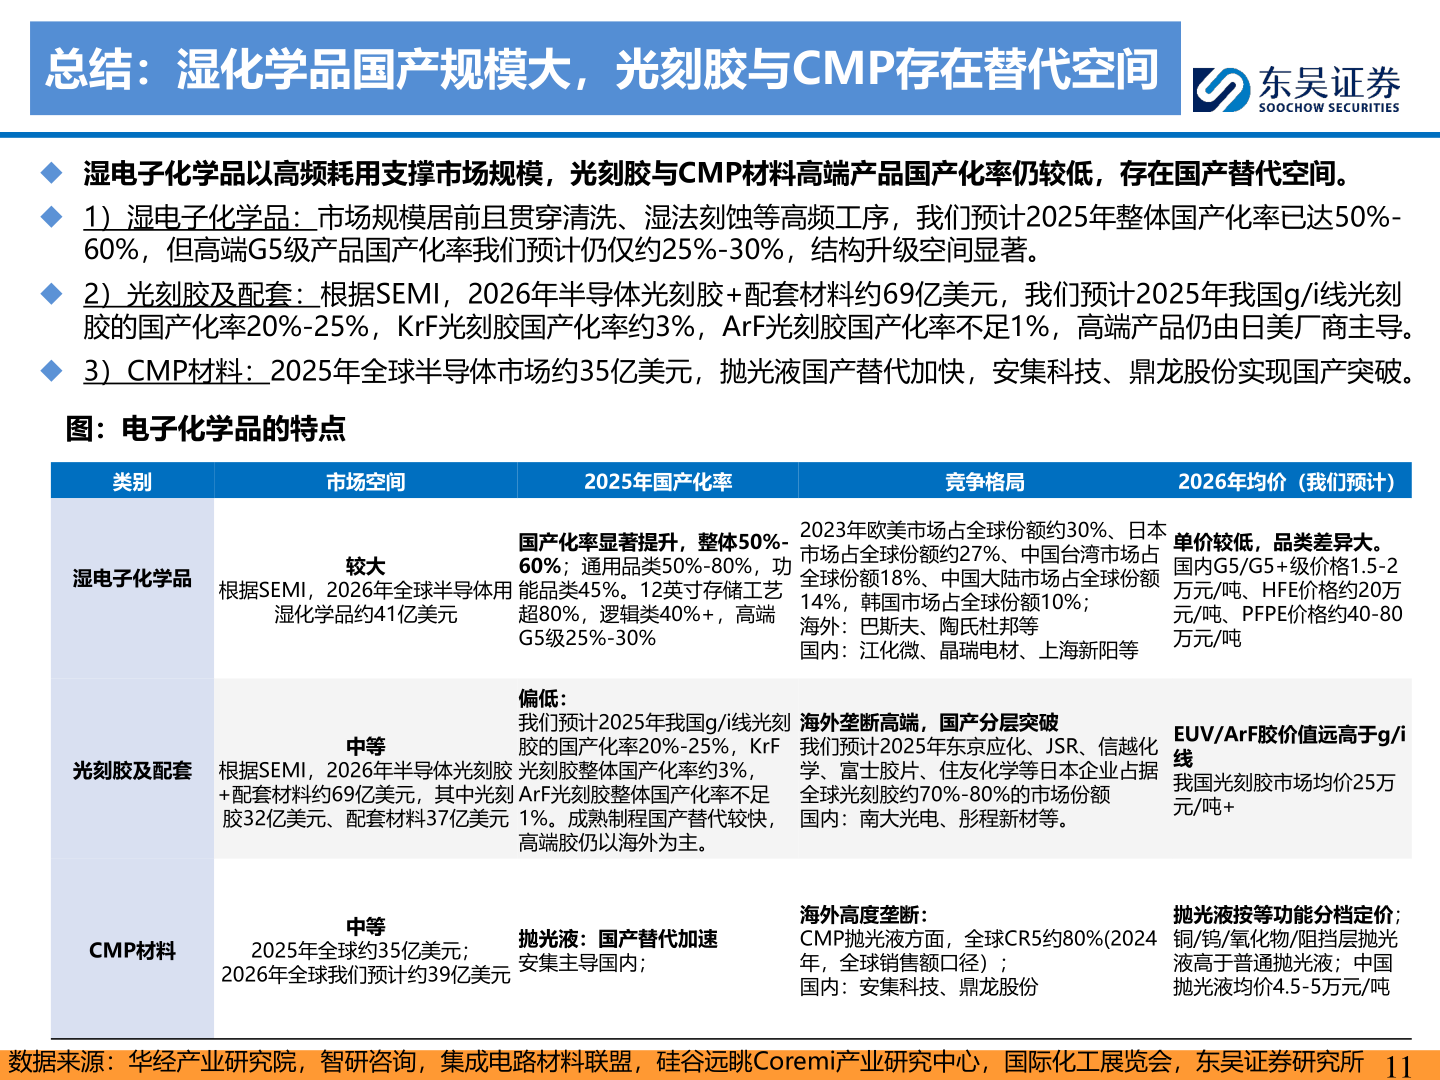
总结:湿化学品国产规模大,光刻胶与CMP存在替代空间◆ 湿电子化学品以高频耗用支撑市场规模,光刻胶与CMP材料高端产品国产化率仍较低,存在国产替代空间。◆ 1)湿电子化学品:市场规模居前且贯穿清洗、湿法刻蚀等高频工序,我们预计2025年整体国产化率已达50%-60%,但高端G5级产品国产化率我们预计仍仅约25%-30%,结构升级空间显著。◆ 2)光刻胶及配套:根据SEMI,2026年半导体光刻胶+配套材料约69亿美元,我们预计2025年我国g/i线光刻胶的国产化率20%-25%,KrF光刻胶国产化率约3%,ArF光刻胶国产化率不足1%,高端产品仍由日美厂商主导。◆ 3)CMP材料:2025年全球半导体市场约35亿美元,抛光液国产替代加快,安集科技、鼎龙股份实现国产突破。图:电子化学品的特点类别市场空间2025年国产化率竞争格局2026年均价(我们预计)湿电子化学品较大根据SEMI,2026年全球半导体用湿化学品约41亿美元光刻胶及配套中等根据SEMI,2026年半导体光刻胶+配套材料约69亿美元,其中光刻胶32亿美元、配套材料37亿美元国产化率显著提升,整体50%-60%;通用品类50%-80%,功能品类45%。12英寸存储工艺超80%,逻辑类40%+,高端G5级25%-30%2023年欧美市场占全球份额约30%、日本市场占全球份额约27%、中国台湾市场占全球份额18%、中国大陆市场占全球份额14%,韩国市场占全球份额10%;海外:巴斯夫、陶氏杜邦等国内:江化微、晶瑞电材、上海新阳等单价较低,品类差异大。国内G5/G5+级价格1.5-2万元/吨、HFE价格约20万元/吨、PFPE价格约40-80万元/吨偏低:我们预计2025年我国g/i线光刻胶的国产化率20%-25%,KrF光刻胶整体国产化率约3%,ArF光刻胶整体国产化率不足1%。成熟制程国产替代较快,高端胶仍以海外为主。海外垄断高端,国产分层突破我们预计2025年东京应化、JSR、信越化学、富士胶片、住友化学等日本企业占据全球光刻胶约70%-80%的市场份额国内:南大光电、彤程新材等。EUV/ArF胶价值远高于g/i线我国光刻胶市场均价25万元/吨+CMP材料2025年全球约35亿美元;2026年全球我们预计约39亿美元中等抛光液:国产替代加速安集主导国内;海外高度垄断:CMP抛光液方面,全球CR5约80%(2024年,全球销售额口径);国内:安集科技、鼎龙股份抛光液按等功能分档定价;铜/钨/氧化物/阻挡层抛光液高于普通抛光液;中国抛光液均价4.5-5万元/吨数据来源:华经产业研究院,智研咨询,集成电路材料联盟,硅谷远眺Coremi产业研究中心,国际化工展览会,东吴证券研究所11