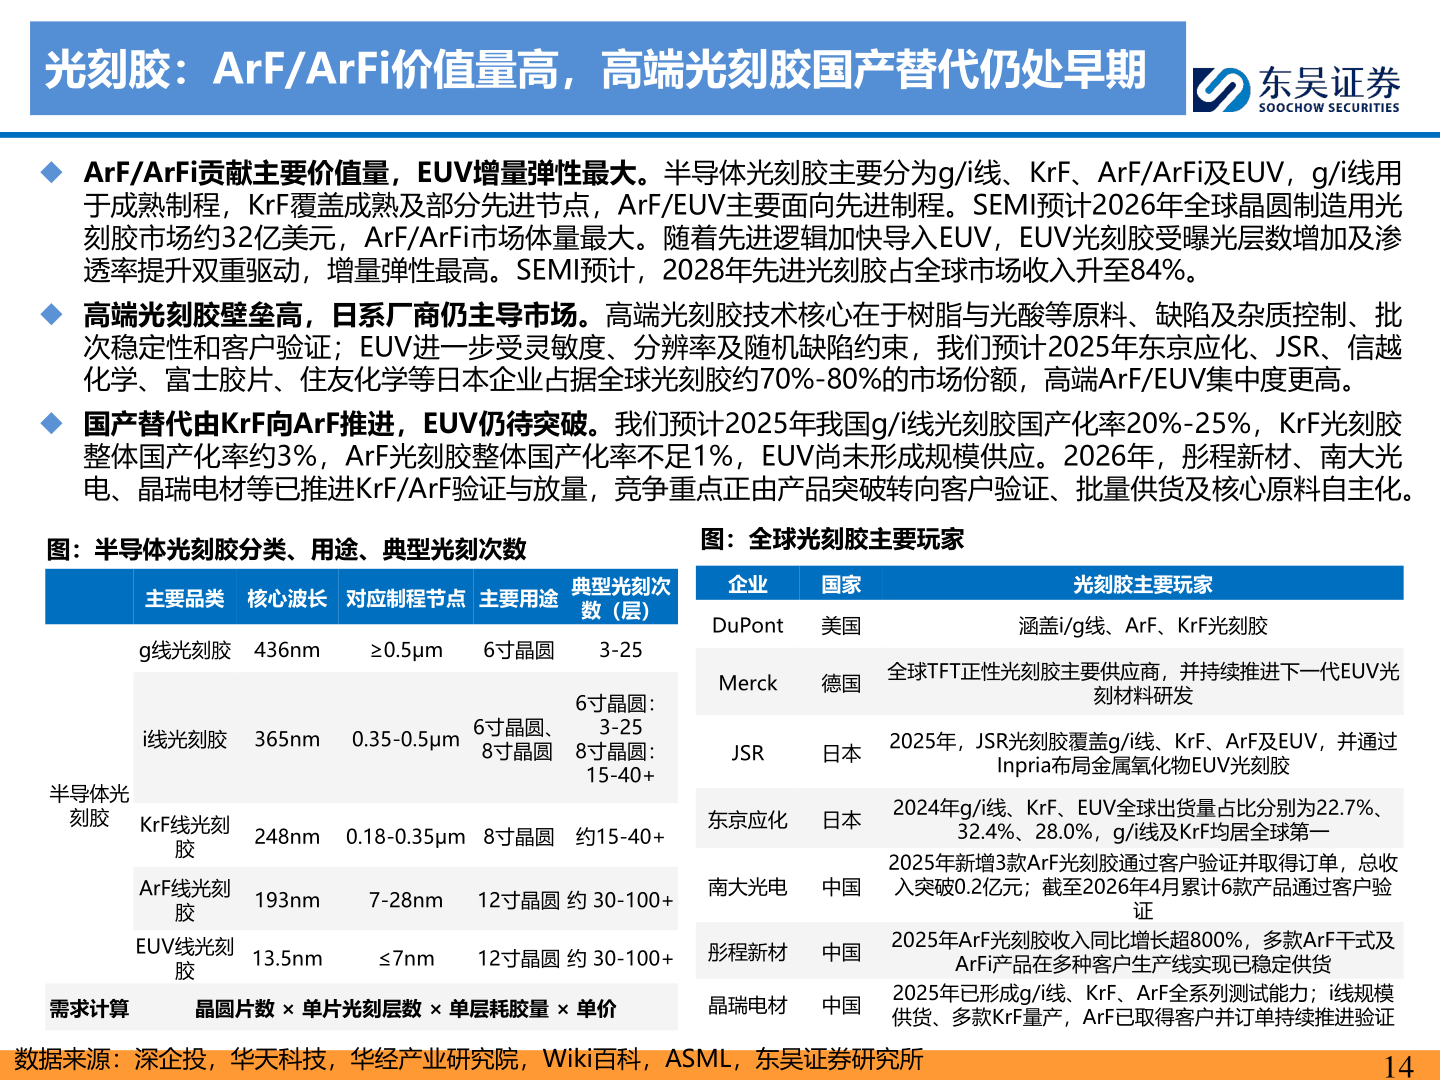
> 数据图表咨询大家光刻胶:ArF/ArFi价值量高,高端光刻胶国产替代仍处早期2026-9-1光刻胶:ArF/ArFi价值量高,高端光刻胶国产替代仍处早期◆ ArF/ArFi贡献主要价值量,EUV增量弹性最大。半导体光刻胶主要分为g/i线、KrF、ArF/ArFi及EUV,g/i线用于成熟制程,KrF覆盖成熟及部分先进节点,ArF/EUV主要面向先进制程。SEMI预计2026年全球晶圆制造用光刻胶市场约32亿美元,ArF/ArFi市场体量最大。随着先进逻辑加快导入EUV,EUV光刻胶受曝光层数增加及渗透率提升双重驱动,增量弹性最高。SEMI预计,2028年先进光刻胶占全球市场收入升至84%。◆ 高端光刻胶壁垒高,日系厂商仍主导市场。高端光刻胶技术核心在于树脂与光酸等原料、缺陷及杂质控制、批次稳定性和客户验证;EUV进一步受灵敏度、分辨率及随机缺陷约束,我们预计2025年东京应化、JSR、信越化学、富士胶片、住友化学等日本企业占据全球光刻胶约70%-80%的市场份额,高端ArF/EUV集中度更高。◆ 国产替代由KrF向ArF推进,EUV仍待突破。我们预计2025年我国g/i线光刻胶国产化率20%-25%,KrF光刻胶整体国产化率约3%,ArF光刻胶整体国产化率不足1%,EUV尚未形成规模供应。2026年,彤程新材、南大光电、晶瑞电材等已推进KrF/ArF验证与放量,竞争重点正由产品突破转向客户验证、批量供货及核心原料自主化。图:半导体光刻胶分类、用途、典型光刻次数图:全球光刻胶主要玩家主要品类 核心波长 对应制程节点 主要用途典型光刻次数(层)企业国家DuPont 美国光刻胶主要玩家涵盖i/g线、ArF、KrF光刻胶g线光刻胶 436nm≥0.5μm6寸晶圆3-25i线光刻胶 365nm 0.35-0.5μm6寸晶圆、8寸晶圆6寸晶圆:3-258寸晶圆:15-40+248nm 0.18-0.35μm 8寸晶圆 约15-40+193nm7-28nm 12寸晶圆 约 30-100+半导体光刻胶KrF线光刻胶ArF线光刻胶EUV线光刻胶Merck德国全球TFT正性光刻胶主要供应商,并持续推进下一代EUV光刻材料研发JSR日本2025年,JSR光刻胶覆盖g/i线、KrF、ArF及EUV,并通过Inpria布局金属氧化物EUV光刻胶东京应化 日本2024年g/i线、KrF、EUV全球出货量占比分别为22.7%、32.4%、28.0%,g/i线及KrF均居全球第一南大光电 中国2025年新增3款ArF光刻胶通过客户验证并取得订单,总收入突破0.2亿元;截至2026年4月累计6款产品通过客户验证2025年ArF光刻胶收入同比增长超800%,多款ArF干式及ArFi产品在多种客户生产线实现已稳定供货2025年已形成g/i线、KrF、ArF全系列测试能力;i线规模供货、多款KrF量产,ArF已取得客户并订单持续推进验证13.5nm≤7nm12寸晶圆 约 30-100+彤程新材 中国需求计算晶圆片数 × 单片光刻层数 × 单层耗胶量 × 单价晶瑞电材 中国数据来源:深企投,华天科技,华经产业研究院,Wiki百科,ASML,东吴证券研究所14东吴证券综合其他