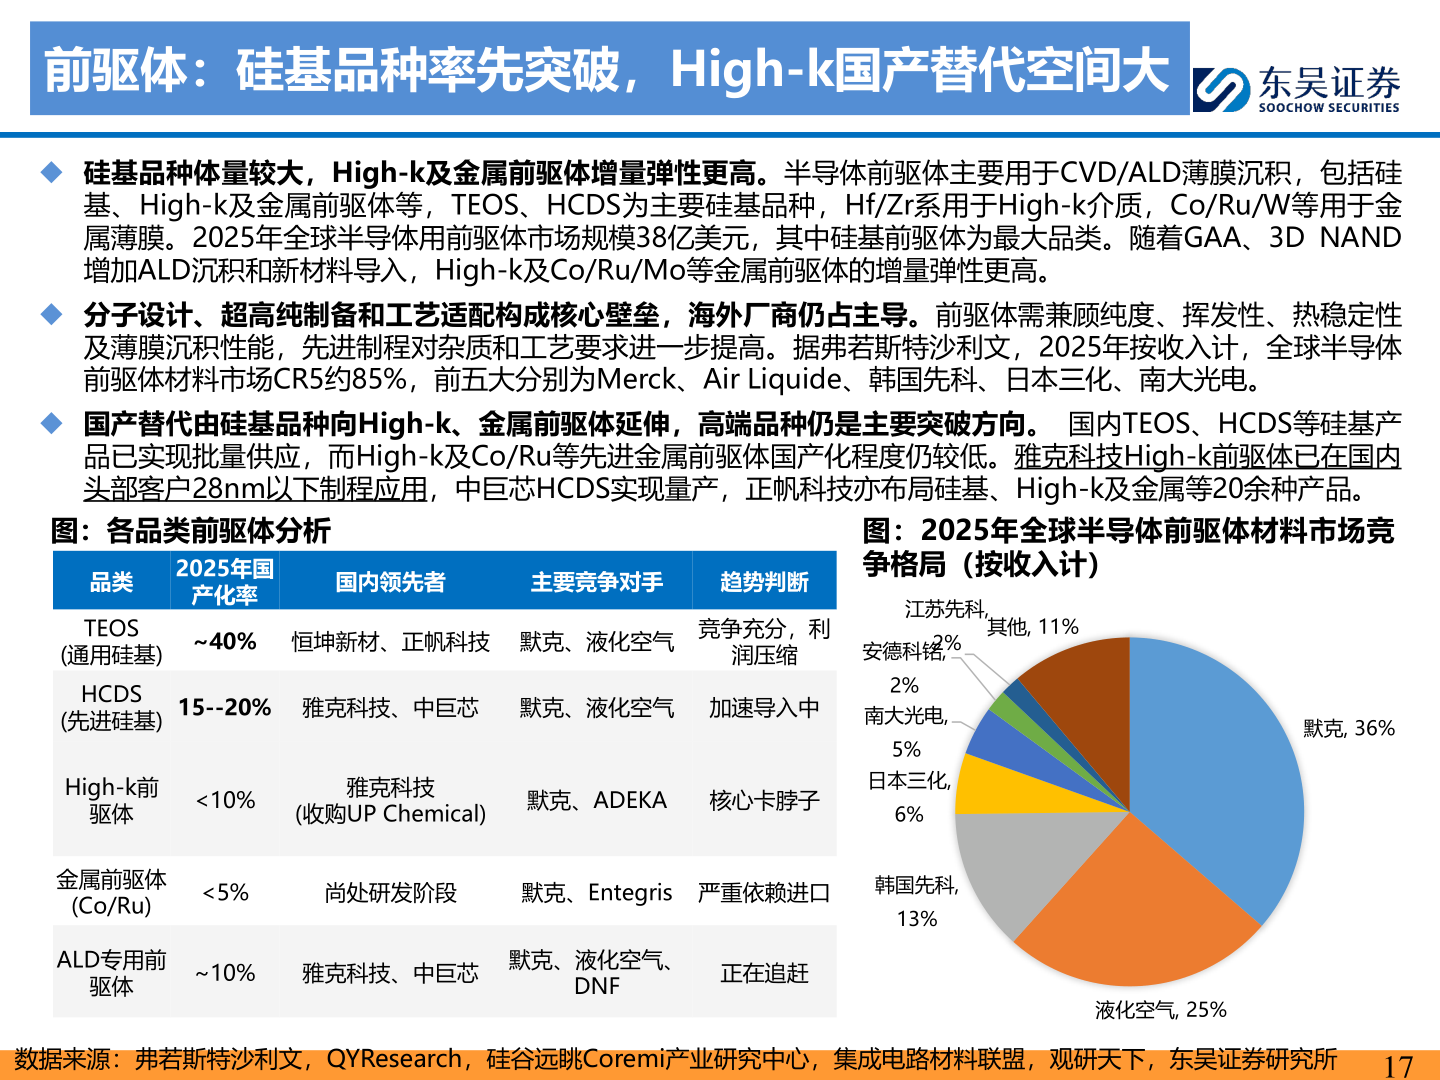
> 数据图表如何了解前驱体:硅基品种率先突破,High-k国产替代空间大2026-9-1前驱体:硅基品种率先突破,High-k国产替代空间大◆ 硅基品种体量较大,High-k及金属前驱体增量弹性更高。半导体前驱体主要用于CVD/ALD薄膜沉积,包括硅基、High-k及金属前驱体等,TEOS、HCDS为主要硅基品种,Hf/Zr系用于High-k介质,Co/Ru/W等用于金属薄膜。2025年全球半导体用前驱体市场规模38亿美元,其中硅基前驱体为最大品类。随着GAA、3D NAND增加ALD沉积和新材料导入,High-k及Co/Ru/Mo等金属前驱体的增量弹性更高。◆ 分子设计、超高纯制备和工艺适配构成核心壁垒,海外厂商仍占主导。前驱体需兼顾纯度、挥发性、热稳定性及薄膜沉积性能,先进制程对杂质和工艺要求进一步提高。据弗若斯特沙利文,2025年按收入计,全球半导体前驱体材料市场CR5约85%,前五大分别为Merck、Air Liquide、韩国先科、日本三化、南大光电。◆ 国产替代由硅基品种向High-k、金属前驱体延伸,高端品种仍是主要突破方向。 国内TEOS、HCDS等硅基产品已实现批量供应,而High-k及Co/Ru等先进金属前驱体国产化程度仍较低。雅克科技High-k前驱体已在国内头部客户28nm以下制程应用,中巨芯HCDS实现量产,正帆科技亦布局硅基、High-k及金属等20余种产品。图:各品类前驱体分析品类2025年国产化率国内领先者主要竞争对手趋势判断TEOS(通用硅基)HCDS(先进硅基)~40% 恒坤新材、正帆科技 默克、液化空气竞争充分,利润压缩15--20% 雅克科技、中巨芯 默克、液化空气 加速导入中High-k前驱体<10%雅克科技(收购UP Chemical)默克、ADEKA 核心卡脖子金属前驱体(Co/Ru)ALD专用前驱体<5%尚处研发阶段默克、Entegris 严重依赖进口~10%雅克科技、中巨芯默克、液化空气、DNF正在追赶图:2025年全球半导体前驱体材料市场竞争格局(按收入计)江苏先科,其他, 11%2%安德科铭,2%南大光电,5%日本三化,6%韩国先科,13%默克, 36%数据来源:弗若斯特沙利文,QYResearch,硅谷远眺Coremi产业研究中心,集成电路材料联盟,观研天下,东吴证券研究所17液化空气, 25%东吴证券综合其他