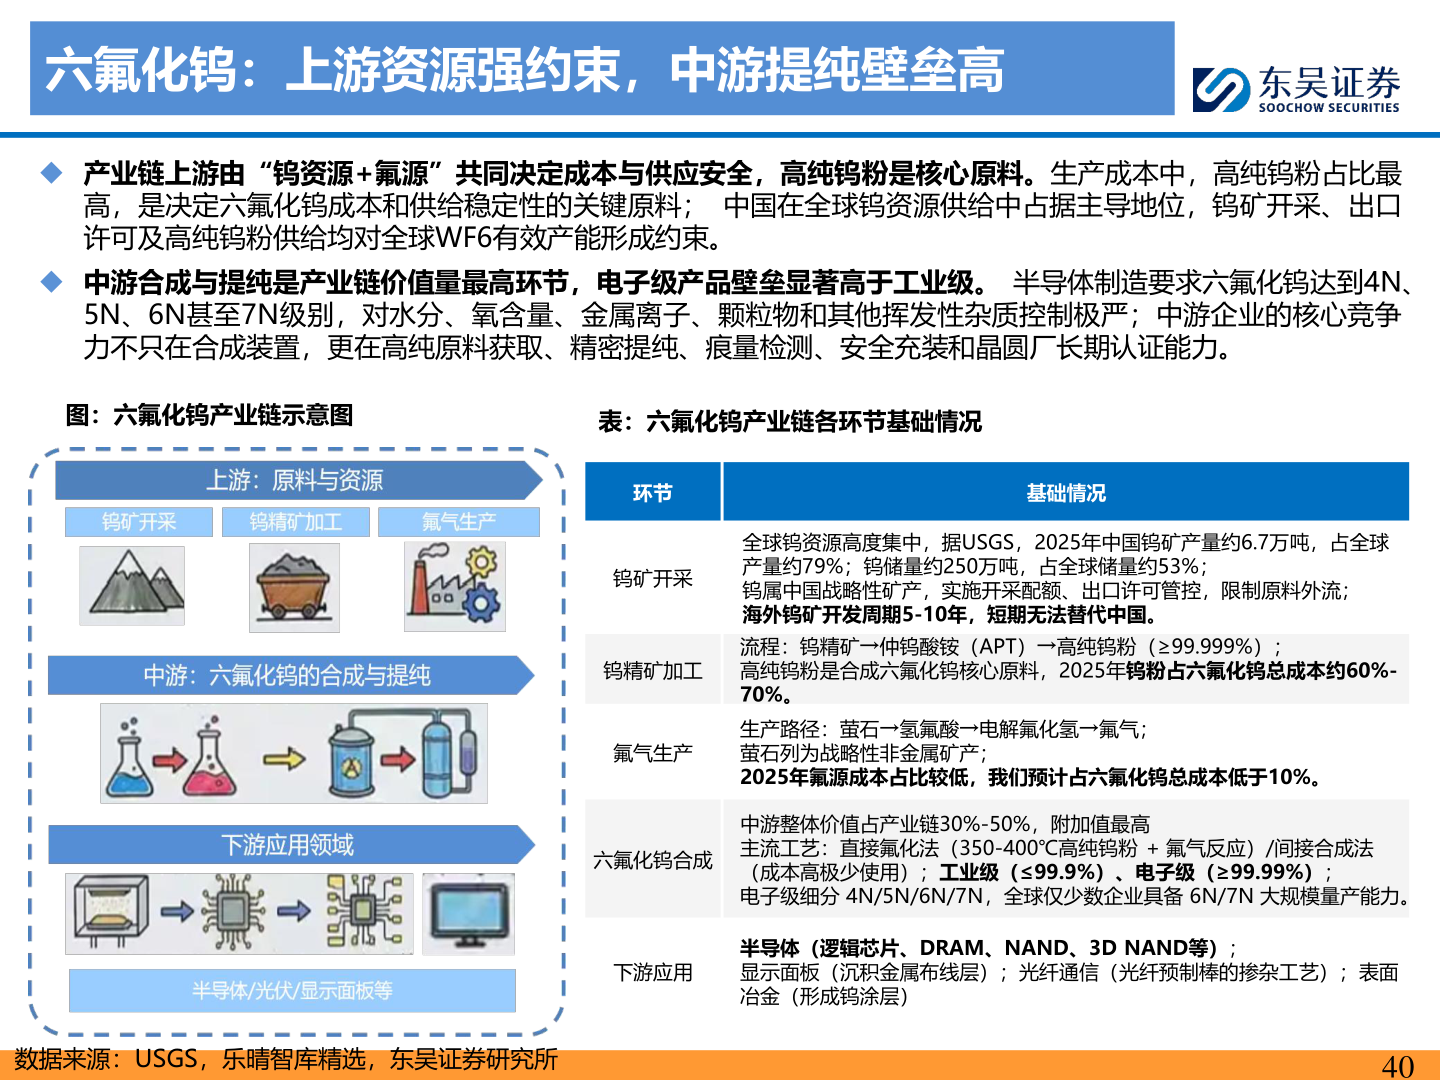
> 数据图表各位网友请教一下六氟化钨:上游资源强约束,中游提纯壁垒高2026-9-1六氟化钨:上游资源强约束,中游提纯壁垒高◆ 产业链上游由“钨资源+氟源”共同决定成本与供应安全,高纯钨粉是核心原料。生产成本中,高纯钨粉占比最高,是决定六氟化钨成本和供给稳定性的关键原料; 中国在全球钨资源供给中占据主导地位,钨矿开采、出口许可及高纯钨粉供给均对全球WF6有效产能形成约束。◆ 中游合成与提纯是产业链价值量最高环节,电子级产品壁垒显著高于工业级。 半导体制造要求六氟化钨达到4N、5N、6N甚至7N级别,对水分、氧含量、金属离子、颗粒物和其他挥发性杂质控制极严;中游企业的核心竞争力不只在合成装置,更在高纯原料获取、精密提纯、痕量检测、安全充装和晶圆厂长期认证能力。图:六氟化钨产业链示意图表:六氟化钨产业链各环节基础情况环节钨矿开采钨精矿加工氟气生产基础情况全球钨资源高度集中,据USGS,2025年中国钨矿产量约6.7万吨,占全球产量约79%;钨储量约250万吨,占全球储量约53%;钨属中国战略性矿产,实施开采配额、出口许可管控,限制原料外流;海外钨矿开发周期5-10年,短期无法替代中国。流程:钨精矿→仲钨酸铵(APT)→高纯钨粉(≥99.999%);高纯钨粉是合成六氟化钨核心原料,2025年钨粉占六氟化钨总成本约60%-70%。生产路径:萤石→氢氟酸→电解氟化氢→氟气;萤石列为战略性非金属矿产;2025年氟源成本占比较低,我们预计占六氟化钨总成本低于10%。六氟化钨合成中游整体价值占产业链30%-50%,附加值最高主流工艺:直接氟化法(350-400℃高纯钨粉 + 氟气反应)/间接合成法(成本高极少使用);工业级(≤99.9%)、电子级(≥99.99%);电子级细分 4N/5N/6N/7N,全球仅少数企业具备 6N/7N 大规模量产能力。下游应用半导体(逻辑芯片、DRAM、NAND、3D NAND等);显示面板(沉积金属布线层);光纤通信(光纤预制棒的掺杂工艺);表面冶金(形成钨涂层)数据来源:USGS,乐晴智库精选,东吴证券研究所40东吴证券综合其他