> 数据图表

请问一下六氟化钨:供给缺口有望转化为量价弹性

2026-9-1
请问一下六氟化钨:供给缺口有望转化为量价弹性
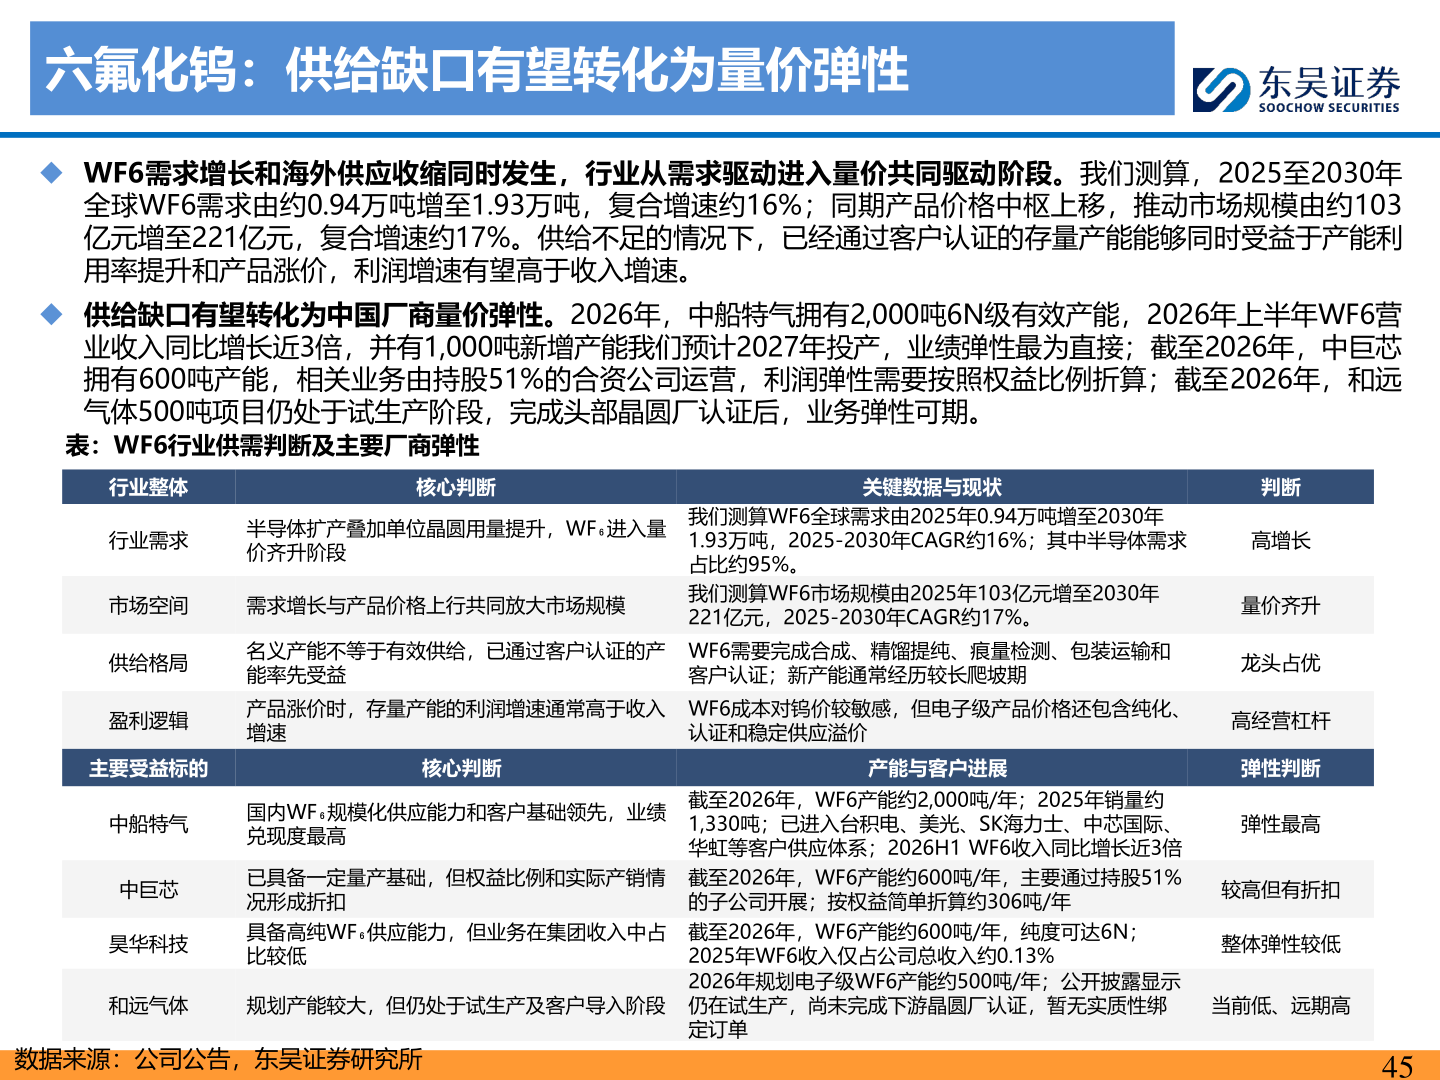
六氟化钨:供给缺口有望转化为量价弹性◆ WF6需求增长和海外供应收缩同时发生,行业从需求驱动进入量价共同驱动阶段。我们测算,2025至2030年全球WF6需求由约0.94万吨增至1.93万吨,复合增速约16%;同期产品价格中枢上移,推动市场规模由约103亿元增至221亿元,复合增速约17%。供给不足的情况下,已经通过客户认证的存量产能能够同时受益于产能利用率提升和产品涨价,利润增速有望高于收入增速。◆ 供给缺口有望转化为中国厂商量价弹性。2026年,中船特气拥有2,000吨6N级有效产能,2026年上半年WF6营业收入同比增长近3倍,并有1,000吨新增产能我们预计2027年投产,业绩弹性最为直接;截至2026年,中巨芯拥有600吨产能,相关业务由持股51%的合资公司运营,利润弹性需要按照权益比例折算;截至2026年,和远气体500吨项目仍处于试生产阶段,完成头部晶圆厂认证后,业务弹性可期。表:WF6行业供需判断及主要厂商弹性行业整体行业需求半导体扩产叠加单位晶圆用量提升,WF₆进入量价齐升阶段核心判断关键数据与现状我们测算WF6全球需求由2025年0.94万吨增至2030年1.93万吨,2025-2030年CAGR约16%;其中半导体需求占比约95%。我们测算WF6市场规模由2025年103亿元增至2030年221亿元,2025-2030年CAGR约17%。市场空间需求增长与产品价格上行共同放大市场规模供给格局盈利逻辑名义产能不等于有效供给,已通过客户认证的产能率先受益WF6需要完成合成、精馏提纯、痕量检测、包装运输和客户认证;新产能通常经历较长爬坡期产品涨价时,存量产能的利润增速通常高于收入增速WF6成本对钨价较敏感,但电子级产品价格还包含纯化、认证和稳定供应溢价主要受益标的核心判断产能与客户进展中船特气中巨芯昊华科技国内WF₆规模化供应能力和客户基础领先,业绩兑现度最高已具备一定量产基础,但权益比例和实际产销情况形成折扣具备高纯WF₆供应能力,但业务在集团收入中占比较低和远气体规划产能较大,但仍处于试生产及客户导入阶段截至2026年,WF6产能约2,000吨/年;2025年销量约1,330吨;已进入台积电、美光、SK海力士、中芯国际、华虹等客户供应体系;2026H1 WF6收入同比增长近3倍截至2026年,WF6产能约600吨/年,主要通过持股51%的子公司开展;按权益简单折算约306吨/年截至2026年,WF6产能约600吨/年,纯度可达6N;2025年WF6收入仅占公司总收入约0.13%2026年规划电子级WF6产能约500吨/年;公开披露显示仍在试生产,尚未完成下游晶圆厂认证,暂无实质性绑定订单判断高增长量价齐升龙头占优高经营杠杆弹性判断弹性最高较高但有折扣整体弹性较低当前低、远期高数据来源:公司公告,东吴证券研究所45