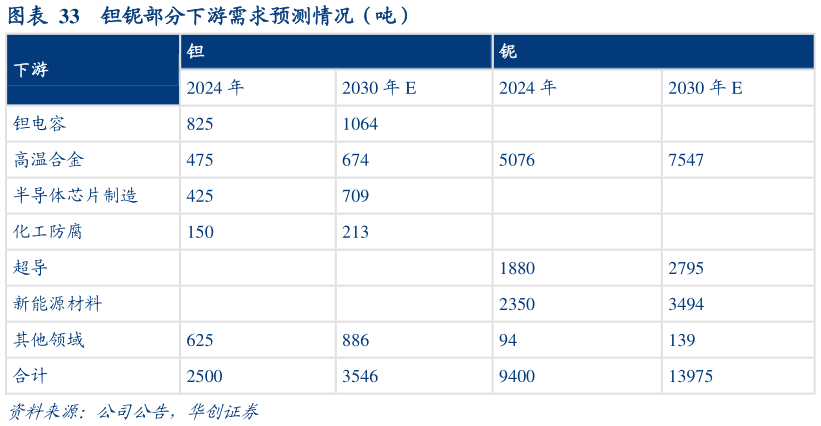
> 数据图表怎样理解钽铌部分下游需求预测情况(吨)
2026-9-2综上可以看出,钽、铌属于稀缺战略稀有金属,是支撑我国高端装备、半导体、新能源、前沿科研领域的关键基础材料,产业战略地位突出。整体来看,钽铌下游需求已告别传统工业单一驱动模式,进入高端电子刚需托底、前沿科技多点爆发的全新增长周期,行业成长逻辑持续强化。短期维度,全球 AI 算力革命持续深化,高端服务器、AI 芯片、精密电子设备对高稳定性、高可靠性元器件需求大幅提升,直接带动钽电容器刚需高增同时半导体先进制程持续渗透,28nm 以下制程铜互连工艺对钽靶材形成刚性需求,成为钽消费核心增量赛道,行业短期景气度持续上行。中长期维度,钽铌应用边界仍在持续拓宽,成长动能充足。军工高端化迭代推动高温合金用钽铌需求稳步扩容,能源结构转型带动燃气发电、核电领域特种合金用材增量同时新能源动力电池改性渗透、粒子加速器与核聚变大科学装置建设、EUV 光刻机超导腔体等领域共同构筑铌材料多元化增长曲线。整体而言,钽铌下游传统需求稳健托底,新兴高端应用场景持续放量,行业长期增长空间广阔。根据公司数据,预计到 2030 年,钽、铌消费量分别有望达到 3546 吨、13975 吨复合增速(2024-2030 年)分别达到 6.00%、6.83%。