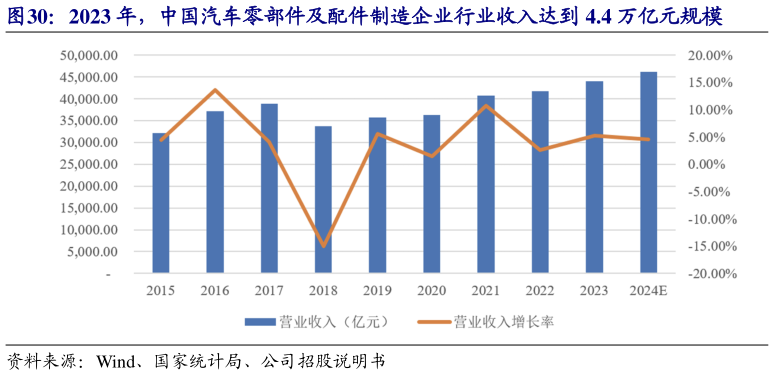
> 数据图表如何看待2023 年,中国汽车零部件及配件制造企业行业收入达到 4.4 万亿元规模2026-9-1经过多年发展,全球汽车零部件领域已构建起规模效应显著、技术储备雄厚、资本运作成熟的产业格局,且呈现高度集中化特征。从区域分布来看,欧洲、北美及日本企业仍主导全球零部件供应商百强榜单,各细分市场头部企业已形成稳固的竞争壁垒。近年来,随着中国跃居全球最大汽车消费国地位,叠加国际产业分工深化及全球制造链重构的契机,中国汽配市场展现出可观发展前景。自 2013 年起,我国汽车零部件行业开启持续扩张周期,根据国家统计局数据,2015 年我国汽车零部件制造企业营业收入跨越 3 万亿元大关2018 年受整车市场产销持续疲软影响,产业链上游企业整体收益出现阶段性回调2019 年以来,行业迎来显著回暖,核心经营指标呈现强劲增长态势。至 2021 年,行业的整体收入历史性突破 4 万亿元关口。尽管受全球经济环境影响,2021 年后产业增速有所趋缓,但行业整体营收仍保持稳步攀升,2023 年达到 4.4 万亿元规模,较 2022 年实现 5.08%的增幅。开源证券综合其他