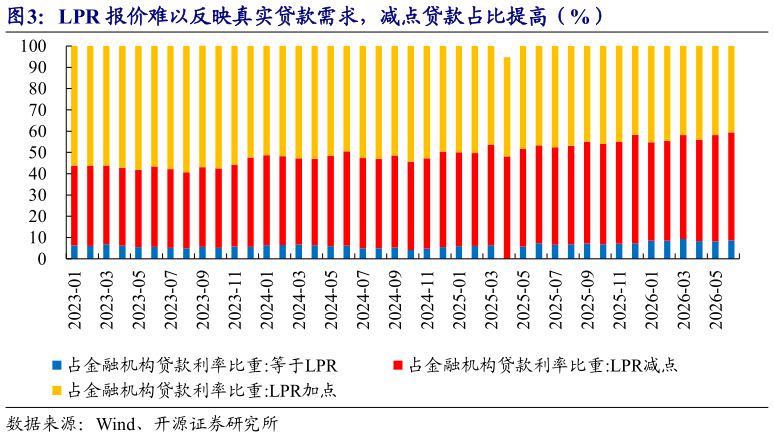
> 数据图表如何看待LPR 报价难以反映真实贷款需求,减点贷款占比提高(%)2026-9-2从基差风险的表达上来看,理论上 LPR 自 2025 年 5 月以来已经连续 19 个月按兵不动,DR001 中枢从 1.55%下行至 1.35%,银行净息差应有走扩的可能。但实际上,当前银行普遍面临着另外一种压力:市场利率下行带动债券收益率大幅走低,优质企业弃贷选债,银行贷款端被迫在 LPR 基础上减点竞争(2026Q1 近 50%贷款低于LPR 发放),和负债成本降幅对冲后,大部分银行净息差仍是承压的状态。开源证券综合其他