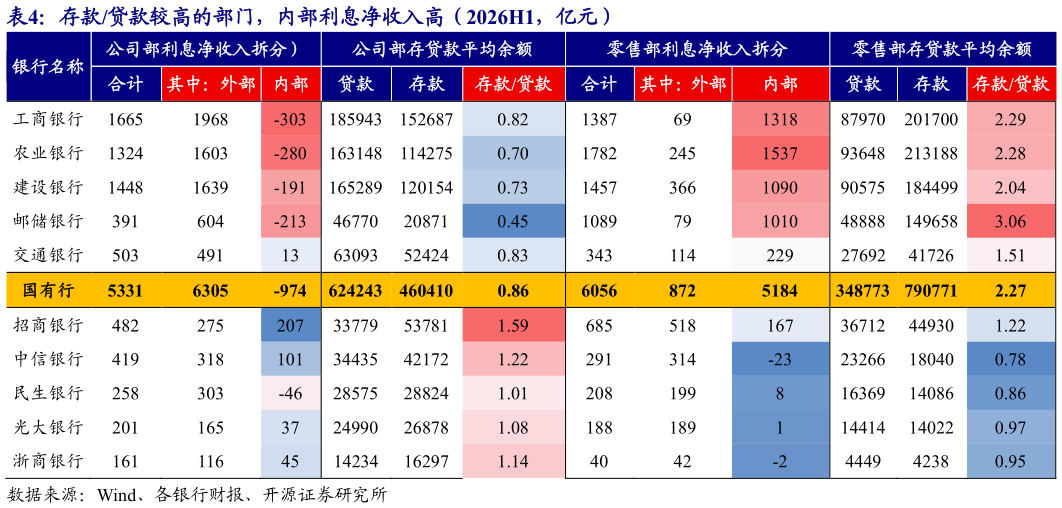
> 数据图表咨询下各位存款贷款较高的部门,内部利息净收入高(2026H1,亿元)
2026-9-21、国有大行对公业务内部利息净收入占比低,零售业务占比高。根据内部利息净收入计算公式,存款规模越大,存款 FTP 越高的部门内部利息净收入越高。对公业务来看,2026H1 国有行中内部利息净收入多为负值,占比较低,或主要源于:(1)规模上,国有行对公存款贷款均小于 1,存款规模较小拖累内部利息净收入。(2)期限上,国有行对公存款以活期存款为主,存款 FTP 相对较低。零售业务来看,2026H1国有行内部利息净收入占比较高,一方面是源于存款贷款比例高,其中邮储银行零售存款零售贷款高达 3.06另一方面国有行国有行凭借广泛的网点优势,吸收居民定期存款多,零售存款期限长,存款 FTP 定价高。2、股份行对公业务内外部利息净收入结构均衡,零售业务内部利息净收入占比偏低,其中中信银行和浙商银行零售业务部内部利息净收入均为负值,主要源于股份行存款来源更依赖对公渠道,除招行外零售存款零售贷款均小于 1。