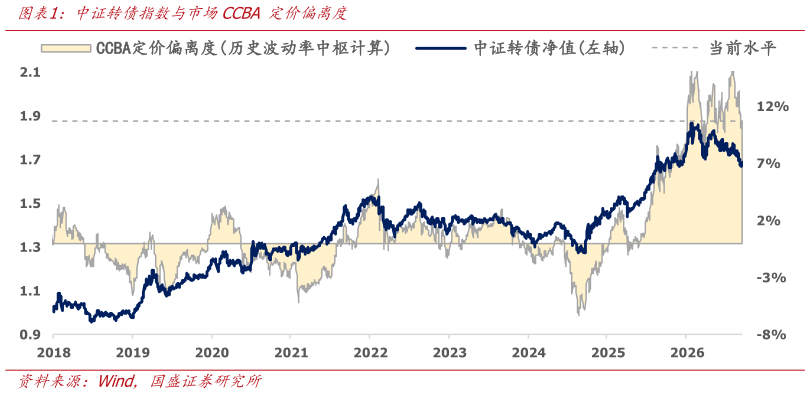
> 数据图表如何看待中证转债指数与市场CCBA 定价偏离度2026-9-2 权益市场震荡,转债高估值继续消化。8 月 24 日至 9 月 18 日,权益市场震荡分化,但转债表现弱于上证指数、万得全 A 等宽基指数,说明本期转债的压力不只来自权益市场。我们基于专题报告可转债的赎回概率调整定价模型中的定价偏离度(定价偏离度转债价格CCBA 模型定价-1)衡量转债当前的估值水平。CCBA 定价偏离度由 8 月 24日的 11.98%升至 8 月 28 日的 12.81%,随后于 9 月 11 日降至 10.38%,9 月 18 日小幅回升至 10.71%。与上月报告截至 8 月 21 日的 12.28%相比,估值有所消化,但在2018 年以来和 2021 年以来的历史区间内,该指标仍分别处于 93.6%和 90.2%的分位数水平。 估值回落与此前的定价起点有关。8 月 24 日至 28 日,上证指数上涨 1.20%,转债指数上涨 0.92%,定价偏离度也同步抬升。权益市场上涨带动转债价格时,投资者还提高了愿意支付的溢价。此后权益市场震荡,较高溢价开始消化。8 月 28 日至 9 月 11 日,上证指数下跌 1.73%,中证转债指数下跌 4.05%权益市场走弱是调整背景,溢价收缩进一步放大了转债跌幅。至报告期末,上证指数较 8 月 21 日仍小幅上涨,转债指数却明显下跌,反映出前期估值对收益的侵蚀。 成交变化也说明估值修复尚不稳固。8 月 24 日至 9 月 18 日,中证转债日均成交额约 488亿元,较此前 20 个交易日的约 634 亿元下降约 23%。分周看,8 月 24 日至 28 日日均成交约 456 亿元,反弹时成交偏弱8 月 31 日至 9 月 4 日升至约 516 亿元,但转债指数当周下跌 2.42%随后两周日均成交分别约 485 亿元和 497 亿元,最后一周虽有反弹,成交并未明显恢复。因此,本期成交并非逐周下降,而是整体成交中枢下移,期间短暂放量主要出现在价格调整时。成交额不能直接证明资金净流出,但在估值仍高的情况下,交易活跃度下降意味着市场持续承接溢价的能力还需观察。 事件因素加快了市场重新定价。北京时间 9 月 17 日凌晨美联储宣布加息 25 个基点,转债估值最明显的压缩发生在决议公布之前,因此不能把本期调整简单归因于加息落地。加息预期可能影响风险偏好,转债价格是否回稳,仍主要取决于正股表现和自身估值。与此同时,部分转债进入强赎流程或接近触发条件,使市场重新评估高溢价品种的持有空间:一旦存续时间可能缩短,投资者继续为未来上涨弹性支付较高溢价的意愿也会减弱。强赎扰动并非全市场下跌的单一原因,但在估值本已偏高的阶段,容易加快相关品种的溢价消化。 配置上,估值回落为筛选个券创造了比 8 月末更好的条件,但最后一周的反弹尚不足以支持普遍加仓。底仓品种仍应重视信用资质、债底和买入价格参与弹性品种则需要正股表现提供更明确的支撑,并关注强赎进度。对于主要依靠高溢价维持价格的转债,即使短期跟随市场反弹,也应控制仓位。下修机会可以继续跟踪,但判断依据仍应落在公司促转股意愿和基本面上。国盛证券金融地产