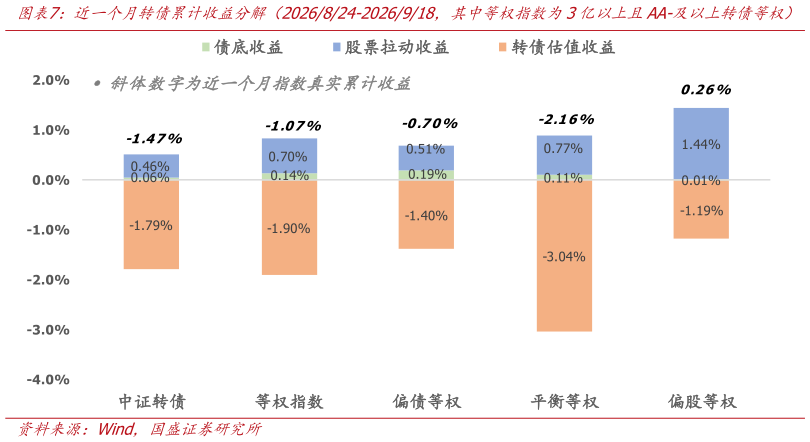
> 数据图表咨询大家近一个月转债累计收益分解(2026824-2026918,其中等权指数为3亿以上且AA-及以上转债等权)2026-9-2 中证转债指数表现:中证转债近一个月真实收益为-1.47%。其中,债底收益为0.06%,股票拉动收益为0.46%,转债估值收益为-1.79%。正股仍提供正向贡献,但不足以抵消估值回落。等权指数真实收益为-1.07%,估值收益为-1.90%,同样显示估值压缩并非只体现在指数权重较大的转债上。本期转债收益的主要拖累仍来自估值端。 转债分域表现:三个分域的股票拉动收益均为正、估值收益均为负,但最终收益差异较大。偏债等权下跌 0.70%,股票拉动0.51%,估值收益-1.40%平衡等权下跌 2.16%,股票拉动0.77%,却受到-3.04%的估值收益拖累,是本期表现最弱、估值压缩最明显的分域。偏股等权上涨 0.26%,其1.44%的股票拉动收益超过了-1.19%的估值拖累,成为三个分域中唯一取得正收益的品种。由此看,本期调整并非股性越强、跌幅越大:决定分域表现的,是正股提供的收益能否覆盖各自的估值损失。国盛证券金融地产