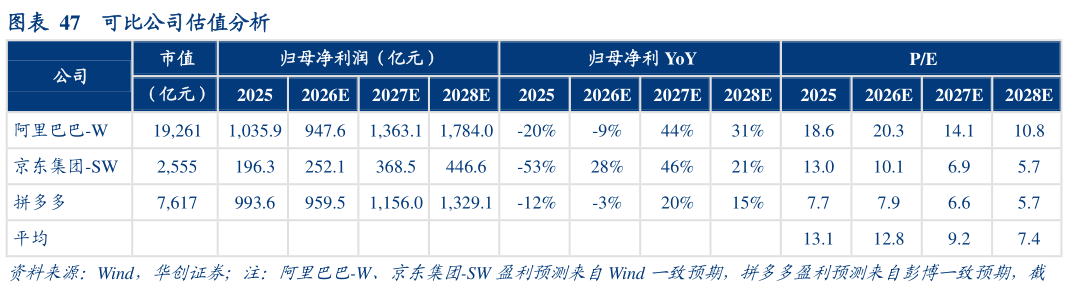
> 数据图表怎样理解可比公司估值分析2026-9-2(二)估值分析我们选取阿里巴巴、京东集团、拼多多作为可比公司,均为国内领先的综合电商平台,在商业模式方面与 SHEIN 具备一定可比性。SHEIN 已从以自营快时尚为主的跨境零售商逐步向“自营平台”模式延伸,依托小单快反供应链、全球流量运营能力以及覆盖多个国家和地区的用户基础,持续拓展第三方平台业务。可比公司 26-28 年 PE 平均值分别为12.89.27.4 倍考虑到阿里巴巴、京东集团、拼多多已进入相对成熟发展阶段,而 SHEIN仍具备更高的平台化成长空间,给予公司 2027E 13X PE,目标价 49.14 港元,首次覆盖,给予“推荐”评级。华创证券大消费