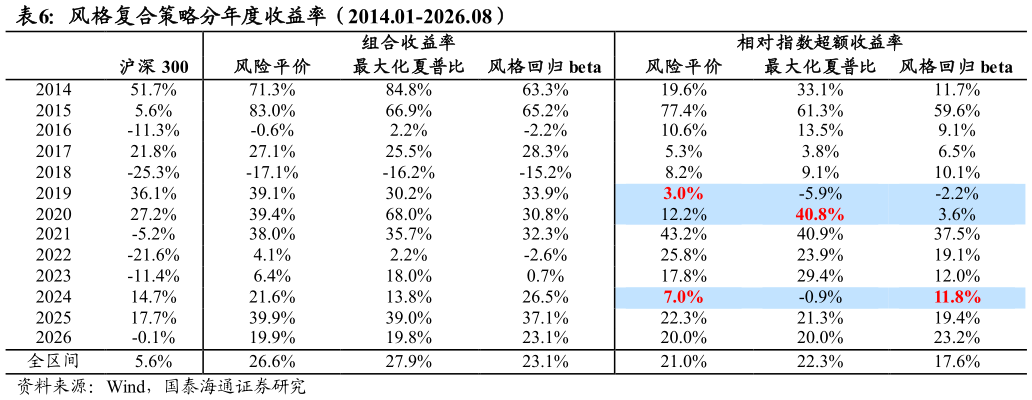
> 数据图表如何解释风格复合策略分年度收益率(2014.01-2026.08)2026-9-2风险平价方案,超额收益信息比最高。虽然收益略逊于最大化夏普比方案,但其超额波动率低、回撤小,通过均衡风险暴露有效抵御了单一风格的剧烈波动,如 2019 年、2024 年。风格回归 Beta 方案,相对指数跟踪更紧密,跟踪误差最小,但收益相对较低。国泰海通综合其他