> 数据图表咨询大家近期主要宏观经济数据26-3-W3
2026-3-0
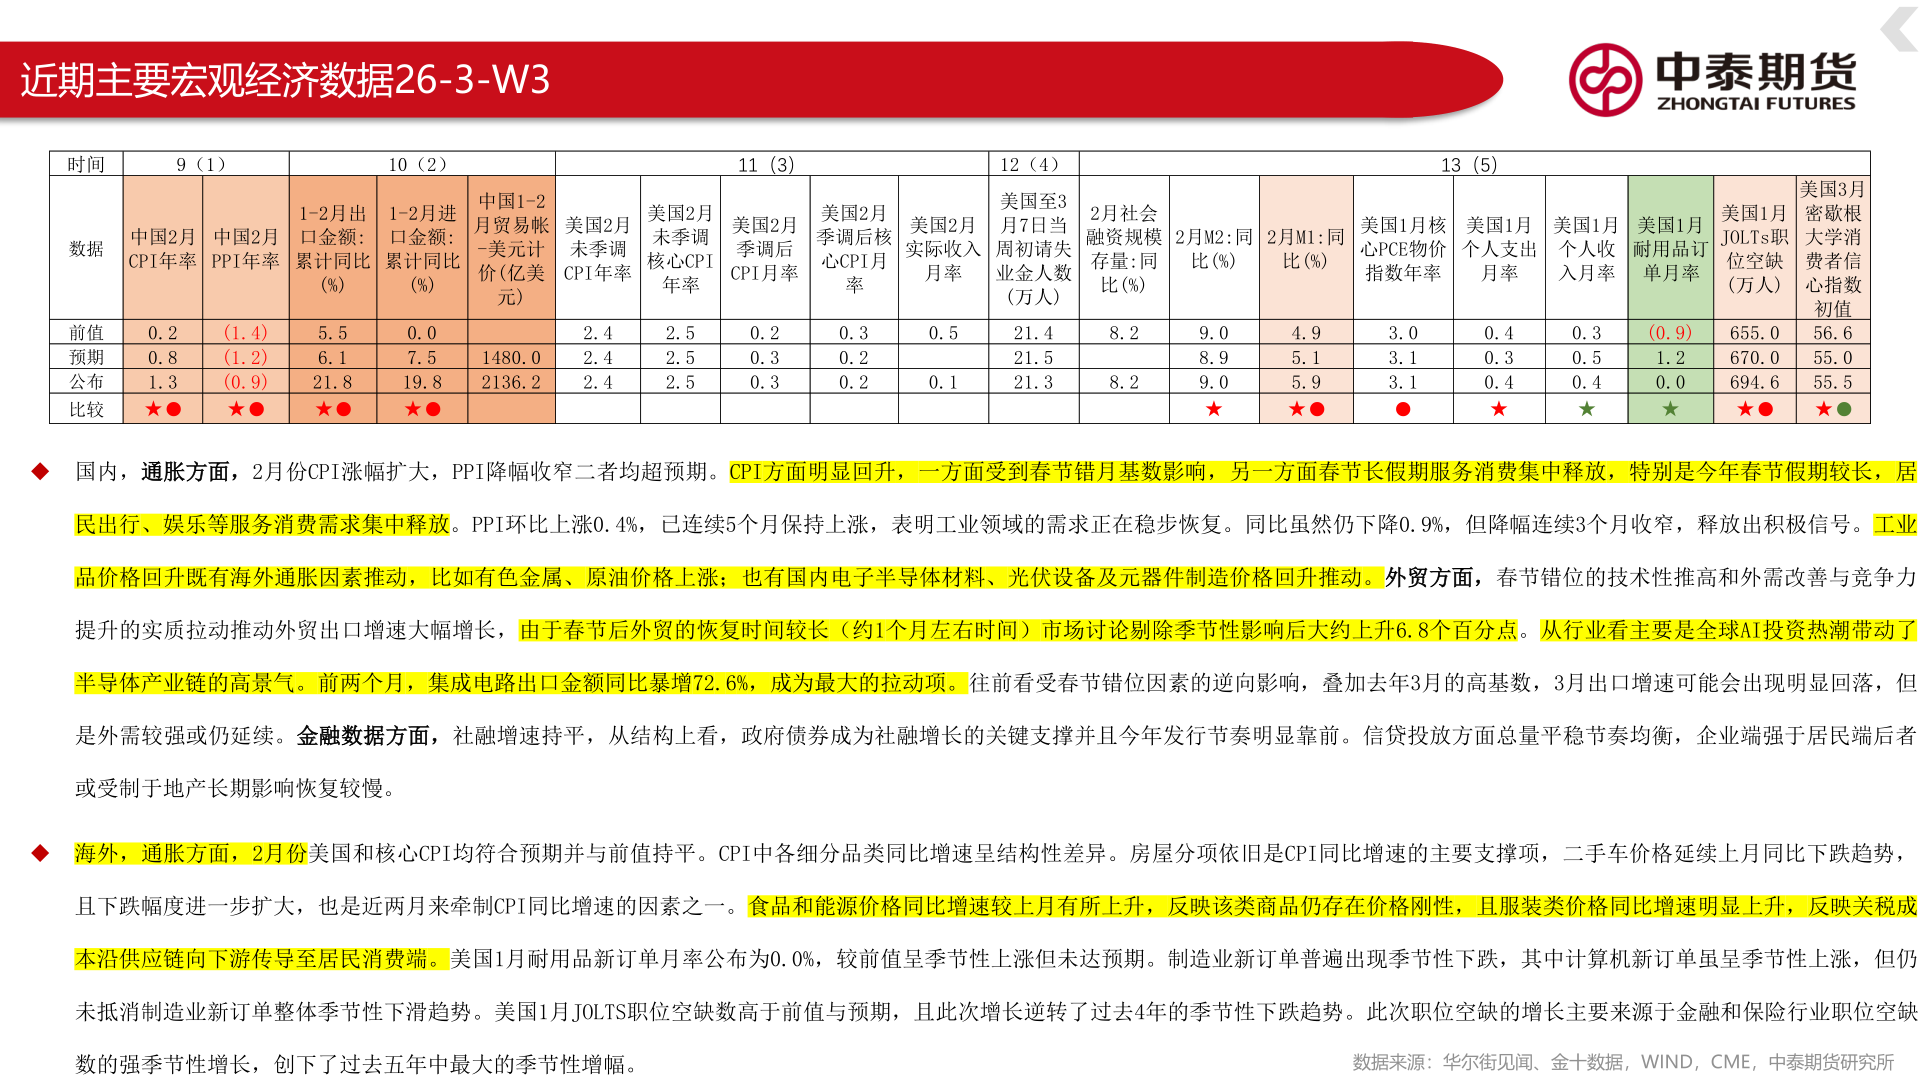

近期主要宏观经济数据26-3-W3◆ 国内,通胀方面,2月份CPI涨幅扩大,PPI降幅收窄二者均超预期。CPI方面明显回升,一方面受到春节错月基数影响,另一方面春节长假期服务消费集中释放,特别是今年春节假期较长,居民出行、娱乐等服务消费需求集中释放。PPI环比上涨0.4%,已连续5个月保持上涨,表明工业领域的需求正在稳步恢复。同比虽然仍下降0.9%,但降幅连续3个月收窄,释放出积极信号。工业品价格回升既有海外通胀因素推动,比如有色金属、原油价格上涨;也有国内电子半导体材料、光伏设备及元器件制造价格回升推动。外贸方面,春节错位的技术性推高和外需改善与竞争力提升的实质拉动推动外贸出口增速大幅增长,由于春节后外贸的恢复时间较长(约1个月左右时间)市场讨论剔除季节性影响后大约上升6.8个百分点。从行业看主要是全球AI投资热潮带动了半导体产业链的高景气。前两个月,集成电路出口金额同比暴增72.6%,成为最大的拉动项。往前看受春节错位因素的逆向影响,叠加去年3月的高基数,3月出口增速可能会出现明显回落,但是外需较强或仍延续。金融数据方面,社融增速持平,从结构上看,政府债券成为社融增长的关键支撑并且今年发行节奏明显靠前。信贷投放方面总量平稳节奏均衡,企业端强于居民端后者或受制于地产长期影响恢复较慢。◆ 海外,通胀方面,2月份美国和核心CPI均符合预期并与前值持平。CPI中各细分品类同比增速呈结构性差异。房屋分项依旧是CPI同比增速的主要支撑项,二手车价格延续上月同比下跌趋势,且下跌幅度进一步扩大,也是近两月来牵制CPI同比增速的因素之一。食品和能源价格同比增速较上月有所上升,反映该类商品仍存在价格刚性,且服装类价格同比增速明显上升,反映关税成本沿供应链向下游传导至居民消费端。美国1月耐用品新订单月率公布为0.0%,较前值呈季节性上涨但未达预期。制造业新订单普遍出现季节性下跌,其中计算机新订单虽呈季节性上涨,但仍未抵消制造业新订单整体季节性下滑趋势。美国1月JOLTS职位空缺数高于前值与预期,且此次增长逆转了过去4年的季节性下跌趋势。此次职位空缺的增长主要来源于金融和保险行业职位空缺数的强季节性增长,创下了过去五年中最大的季节性增幅。数据来源:华尔街见闻、金十数据,WIND,CME,中泰期货研究所时间9(1)10(2)11(3)数据中国2月CPI年率中国2月PPI年率1-2月出口金额:累计同比1-2月进口金额:累计同比(%)(%)0.20.81.3(1.4)前值(1.2)预期(0.9)公布比较 ⚫ ⚫5.56.121.8⚫0.07.519.8⚫中国1-2月贸易帐-美元计价(亿美元)1480.02136.2美国2月未季调CPI年率美国2月未季调核心CPI年率美国2月季调后CPI月率2.42.42.42.52.52.50.20.30.312(4)美国至3月7日当周初请失业金人数(万人)2月社会融资规模存量:同比(%)美国2月实际收入月率0.50.121.421.521.38.28.2美国2月季调后核心CPI月率0.30.20.213(5)2月M2:同2月M1:同比(%)比(%)美国1月核心PCE物价指数年率美国1月个人支出月率美国1月个人收入月率美国1月耐用品订单月率9.08.99.04.95.15.9⚫3.03.13.1⚫0.40.30.40.30.50.4(0.9)1.20.0美国1月JOLTs职位空缺(万人)美国3月密歇根大学消费者信心指数初值655.056.6670.055.0694.655.5⚫ ⚫