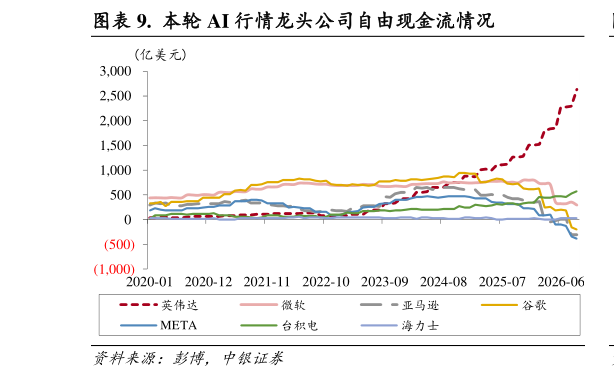
> 数据图表如何看待. 本轮 AI 行情龙头公司自由现金流情况2026-9-2从各龙头最新财报数据来看,英伟达是当前唯一 FCF 仍保持强劲的硬件龙头。2026 财年第二季度自由现金流 213 亿美元,持续维持相对高位。台积电自由现金流同样稳步上行。与此同时,应用层龙头公司现金流则出现不同程度的走弱迹象。谷歌 2026 年第二季度自由现金流降至负 59 亿美元,为数十年来首次转负,Meta 同期自由现金流仅剩 7.84 亿美元,同比下降 91%,引发市场担忧。综合来看,七大 AI 龙头合计 FCF 已在 2025 年 12 月后连续两个季度下行。核心拖累正是亚马逊、谷歌、Meta 三家广告与电商类 AI 应用层龙头,而 AI 硬件端(英伟达、台积电)的 FCF 仍保持韧性。从产业的角度,这一分化背后有清晰的逻辑支撑。AI 硬件端处于产业链上游,具备较强的议价能力和稀缺性溢价,英伟达 GPU、台积电先进制程均属于供不应求的状态,因此能够在资本开支扩张的同时维持甚至扩张自由现金流利润率。而 AI 应用层面临的是更为激烈的竞争格局和更长的变现周期,巨额资本开支投向数据中心和 AI 基础设施,但商业化变现的速度和规模尚不足以覆盖投入,导致自由现金流率先恶化。而这种分化格局意味着:市场此前对“AI 产业链整体受益”的简单叙事正在被打破,不同环节的龙头企业正在经历截然不同的现金流周期。中银国际综合其他