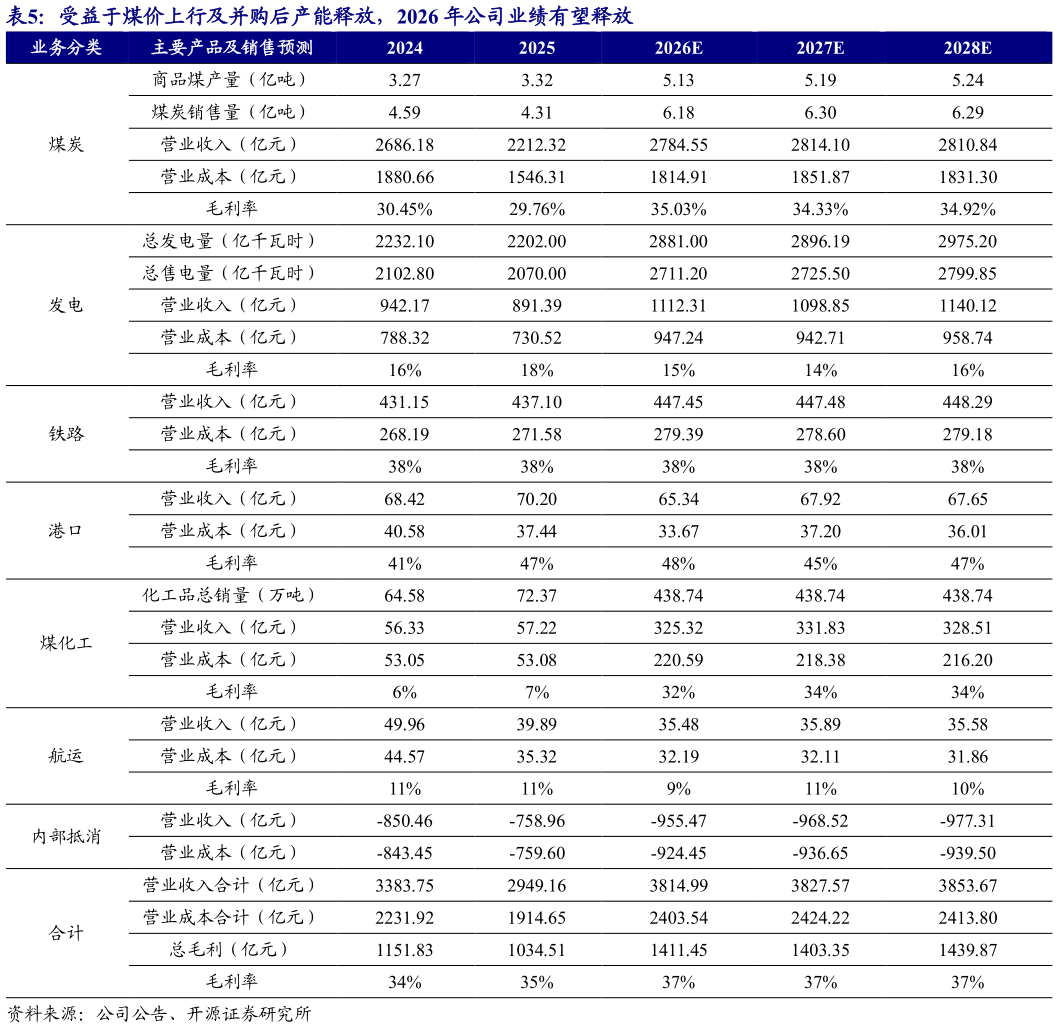
> 数据图表一起讨论下受益于煤价上行及并购后产能释放,2026 年公司业绩有望释放
2026-9-3煤化工业务:并购扩大产品规模,原料保障与产品价格修复支撑盈利。公司煤化工产品覆盖聚烯烃、油品、甲醇及乙二醇等,较高内部供煤比例有助于稳定原料供应及成本。考虑化工产品价格修复,以及包头煤制烯烃升级示范项建成投运,我们预计 20262028 年煤化工业务营业收入分别为 325.32331.83328.51 亿元,毛利率分别约为 32%34%34%。运输业务:铁路港航协同保障煤炭外运,持续贡献利润。公司自有铁路及港口承担煤炭集疏运职能,铁路运价及港口装卸费相对稳定,航运盈利随市场运价变化。我们预计 20262028 年铁路业务营业收入分别为 447.45447.48448.29 亿元,毛利率均约为 38%港口业务营业收入分别为 65.3467.9267.65 亿元,毛利率分别约为48%45%47%航运业务营业收入分别为 35.4835.8935.58 亿元,毛利率分别约为9%11%10%。