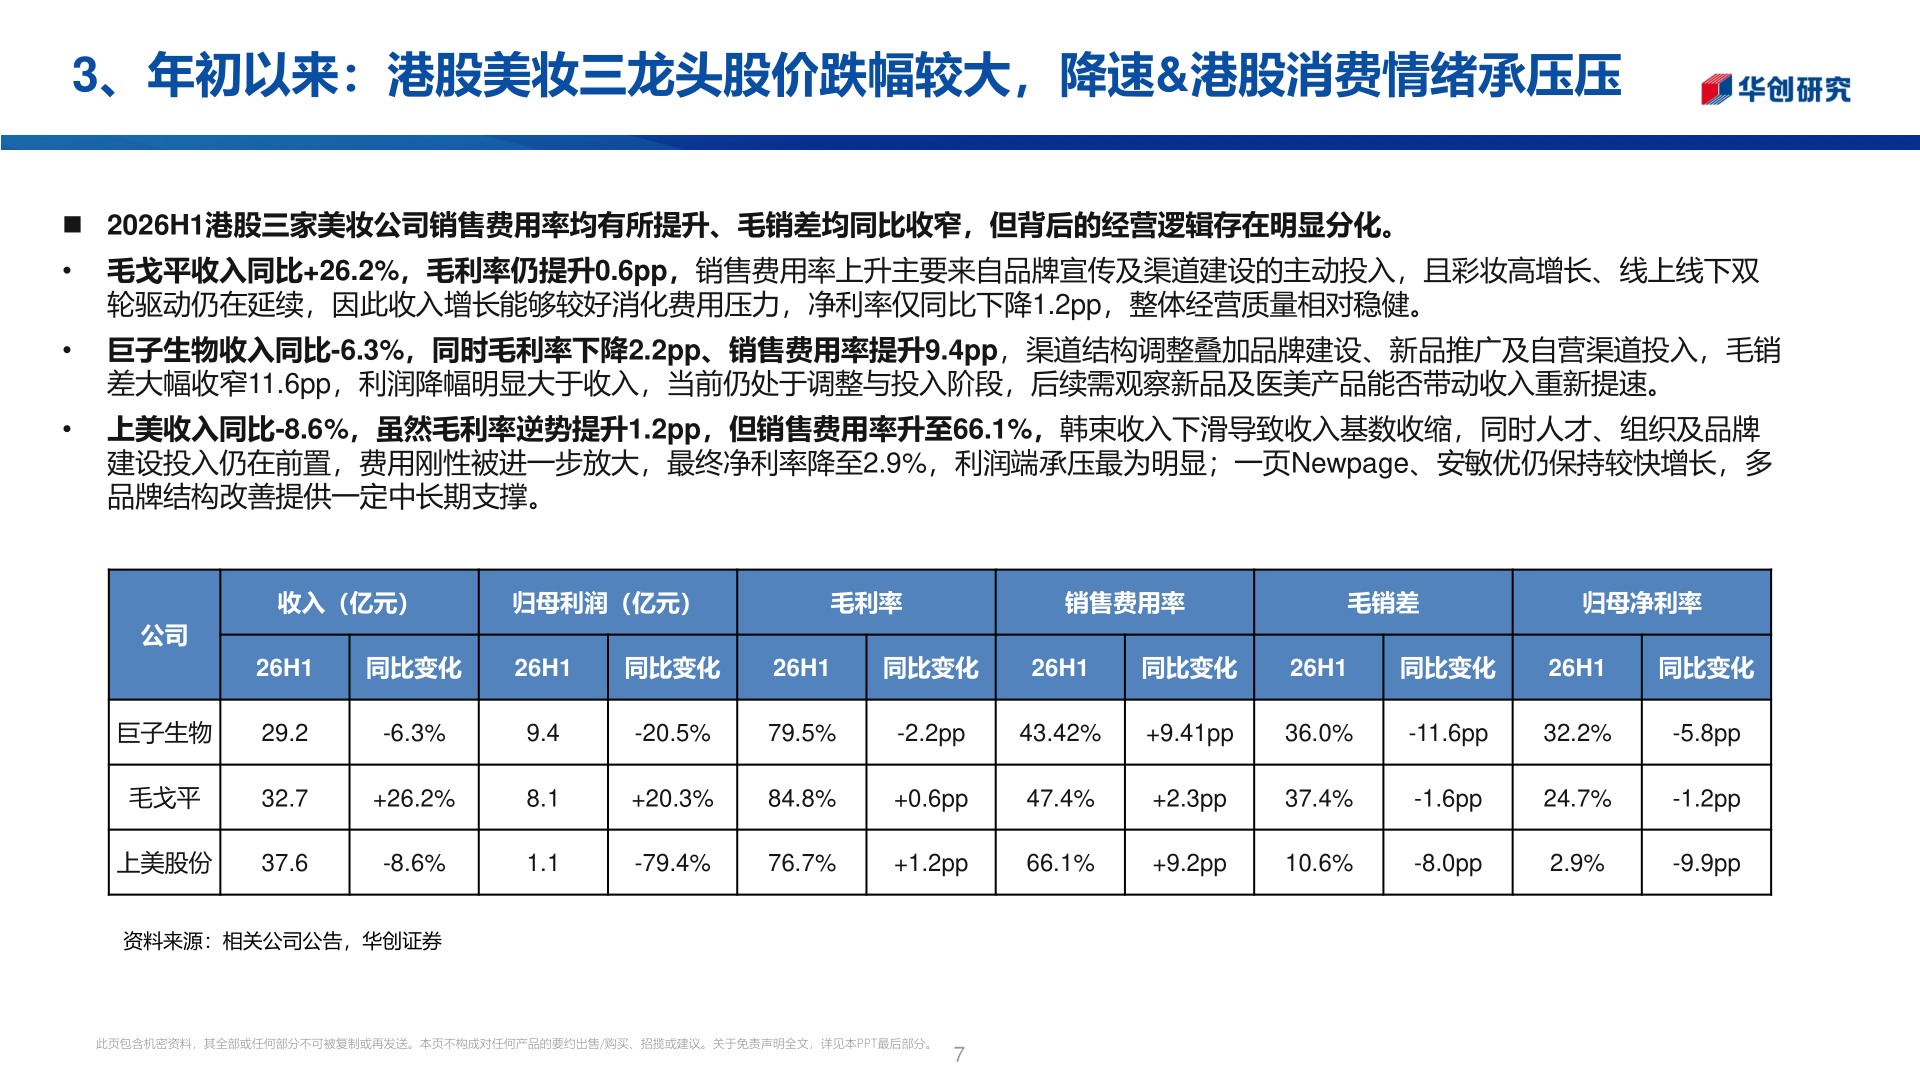
> 数据图表一起讨论下3、年初以来:港股美妆三龙头股价跌幅较大,降速&港股消费情绪承压压2026-9-23、年初以来:港股美妆三龙头股价跌幅较大,降速&港股消费情绪承压压 2026H1港股三家美妆公司销售费用率均有所提升、毛销差均同比收窄,但背后的经营逻辑存在明显分化。• 毛戈平收入同比+26.2%,毛利率仍提升0.6pp,销售费用率上升主要来自品牌宣传及渠道建设的主动投入,且彩妆高增长、线上线下双轮驱动仍在延续,因此收入增长能够较好消化费用压力,净利率仅同比下降1.2pp,整体经营质量相对稳健。• 巨子生物收入同比-6.3%,同时毛利率下降2.2pp、销售费用率提升9.4pp,渠道结构调整叠加品牌建设、新品推广及自营渠道投入,毛销差大幅收窄11.6pp,利润降幅明显大于收入,当前仍处于调整与投入阶段,后续需观察新品及医美产品能否带动收入重新提速。• 上美收入同比-8.6%,虽然毛利率逆势提升1.2pp,但销售费用率升至66.1%,韩束收入下滑导致收入基数收缩,同时人才、组织及品牌建设投入仍在前置,费用刚性被进一步放大,最终净利率降至2.9%,利润端承压最为明显;一页Newpage、安敏优仍保持较快增长,多品牌结构改善提供一定中长期支撑。收入(亿元)归母利润(亿元)毛利率销售费用率毛销差归母净利率公司26H1同比变化26H1同比变化26H1同比变化26H1同比变化26H1同比变化26H1同比变化巨子生物29.2-6.3%毛戈平32.7+26.2%上美股份37.6-8.6%9.48.11.1资料来源:相关公司公告,华创证券-20.5%79.5%-2.2pp43.42%+9.41pp36.0%-11.6pp32.2%-5.8pp+20.3%84.8%+0.6pp47.4%+2.3pp37.4%-1.6pp24.7%-1.2pp-79.4%76.7%+1.2pp66.1%+9.2pp10.6%-8.0pp2.9%-9.9pp此页包含机密资料,其全部或任何部分不可被复制或再发送。本页不构成对任何产品的要约出售/购买、招揽或建议。关于免责声明全文,详见本PPT最后部分。7华创证券大消费