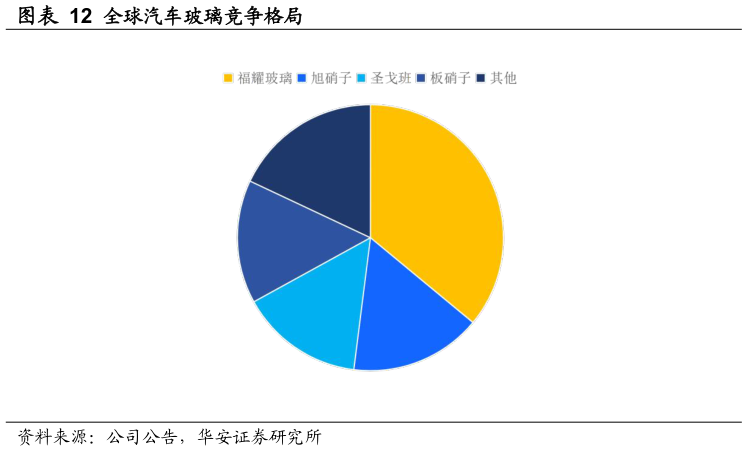
> 数据图表如何才能全球汽车玻璃竞争格局
2026-9-2汽车玻璃行业集中度较高,高壁垒属性突出。汽玻壁垒主要来自四个维度:第一,重资产投入高,汽车级浮法玻璃和深加工产线资本开支大第二,产品认证周期长,前挡等作为安全件,对光学性能、强度、碎裂方式、耐候性要求极高第三,运输半径受限,玻璃易损且不适合长距离运输,要求企业围绕主机厂建立配套网络第四,客户黏性强,车企替换供应商成本较高。2025 年全球汽车玻璃市场规模约350 亿美元,市场长期由福耀玻璃、旭硝子、板硝子、圣戈班四家主导。近年来市场格局发生了明显变化,福耀玻璃的全球份额持续提升,目前已达约 36%,稳居行业第一。海外三家份额普遍收缩,圣戈班 2024 年关闭了西班牙阿维莱斯的挡风玻璃工厂、将产能转移至摩洛哥,主因当地能源和劳动力成本过高旭硝子则在2024 年初完成了俄罗斯业务的转让并退出俄罗斯市场。公司目前仍在大规模扩产,2024 年初在福建福清、安徽合肥启动了两个汽车玻璃项目,合计投资约 90 亿元,同年年底建成美国二期项目,已进入爬坡量产阶段。海外巨头扩张意愿减弱的背后,主要是本土制造成本高企,叠加业务重心向电子、建材等领域分散,汽车玻璃资本开支持续缩减,而公司依托中国制造业成本优势、浮法原片一体化配套和全球化产能布局,持续承接海外巨头退出的份额,行业集中度持续提升。