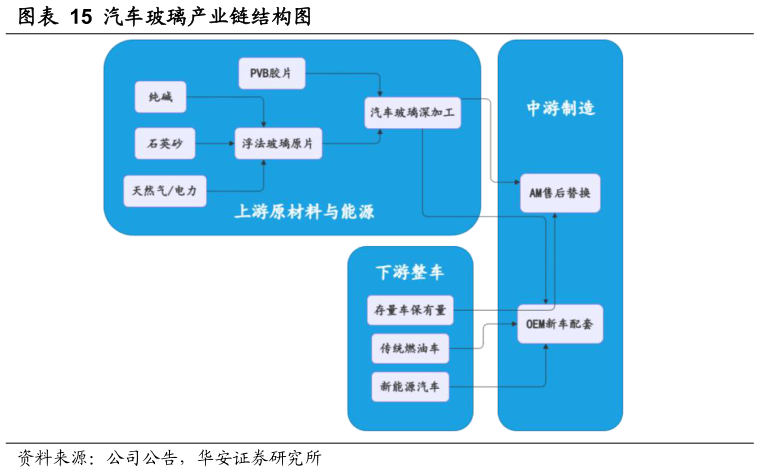
> 数据图表如何才能汽车玻璃产业链结构图
2026-9-2下游需求量价齐升,结构升级重塑行业。整车端的变化对汽车玻璃行业的影响已从单纯的总量拉动,转向总量与结构双重驱动。总量层面,国内汽车产量五年间增长 32.4%,为 OEM 新车配套市场提供了稳定的需求来源,同时存量车保有量持续累积,也带动 ARG 售后替换市场稳步扩容。结构层面,新能源乘用车渗透率由2021 年的 14.8% 快速提升至 2026 年上半年的 57.4%,这一变化对汽车玻璃行业产生了三重连带影响:其一,新能源车型因全景天幕、异形侧窗等配置普及,单车玻璃用量较燃油车高出约 20%-30%,拉动单车的玻璃配套面积增长,汽玻行业需求增速跑赢整车产量增速其二,全景天幕在新能源车型中的渗透率逐步提高,天幕化已成为新能源车的普遍配置,叠加 HUD、调光、隔音隔热等高附加值功能玻璃放量,推动行业产品结构从传统安全玻璃向智能化、功能化玻璃升级,带动ASP 持续上行,打开了单平米盈利空间其三,高附加值玻璃对原片光学品质、镀膜工艺、成品精度的要求显著提高,技术门槛抬升加速行业份额向具备研发与一体化制造能力的头部企业集中。整体看,整车新能源化不仅是汽车玻璃需求增量的来源,更是推动汽车玻璃行业价值量提升与竞争格局优化的核心驱动力。