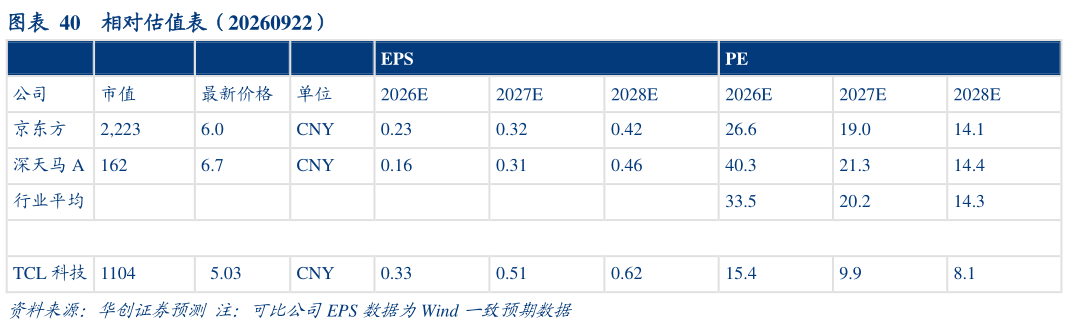
> 数据图表想问下各位网友相对估值表(20260922)2026-9-2供给定格驱动行业从周期走向卖方市场,叠加折旧退坡与少数股权收回,公司盈利步入系统性修复通道这一我们首次覆盖时提出的判断正在加速兑现,且力度超出我们此前预期。我们提升公司 2026-2028 年归母净利润预测至 72112136 亿元(前值 65108131亿元),同比增速58%56%22%,对应 EPS 0.330.510.62 元。玻璃基板业务未来数年内难以对经营业绩产生显著贡献,不改变公司近端盈利路径,其价值应以事件驱动的期权视角、而非盈利外推来体现。我们将目标价由 7.4 元上调至 8.0 元,维持强推评级。现金流估值:FCFF DCF 法测算公司每股权益价值 8.0 元,对应权益价值约 1762 亿元。华创证券科技传媒