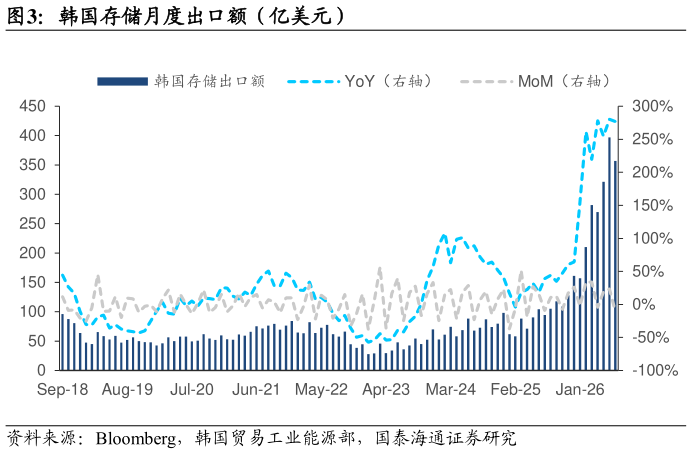
> 数据图表如何解释韩国存储月度出口额(亿美元)2026-9-31.4. 算力供给仍然偏紧,租赁与存储价格维持较强 算力租赁价格上涨表明部分高端算力供给仍然偏紧。根据国泰海通证券海外科技团队 2026 年 9 月 19 日发布的报告NBIS 涨价验证算力供给偏紧,国产模型继续迭代,Nebius 宣布涨价,算力供需紧张格局持续。9 月 16 日,Nebius 宣布 10 月 1 日起上调旗下 GPU 租赁价格(H100-B300 价格上调17%-21%不等),本轮涨价再度印证当下北美算力供需仍然偏紧,Neocloud厂商定价权逐步增强,公司 26Q2 新签多份大单,在手订单充沛,后续继续关注 Neocloud 盈利能力改善与在手容量拓展。 存储端也仍受到 AI 需求和产能约束影响,供需缺口尚未明显缓解。根据国泰海通证券海外科技团队 2026 年 8 月 25 日发布的报告长期协议占比提升,步入高 FCF 资本回报新阶段,26Q3 高基数下 DRAMNAND 价格涨幅放缓。据 TrendForce 预测,26Q3 通用 DRAM 合约价上涨 13-18%,NAND合约价上涨 10-15%。现货价格方面,DDR3-DDR5 大部分规格现货价维持上涨,部分 DDR4 8Gb 现货价小幅下跌。NAND 方面,8 月部分 TLC NAND现货价止跌回升,QLC NAND 现货价环比持平,MLC NAND 现货价环比上涨 12.1%-13.9%,原厂退出减产导致 MLC NAND 现货价涨幅较大。我们认为 26Q3 合约价涨幅放缓并非周期见顶信号,AI 需求驱动的结构性短缺贯国泰海通金融地产