> 数据图表如何看待1 化工需求端具有较大修复空间
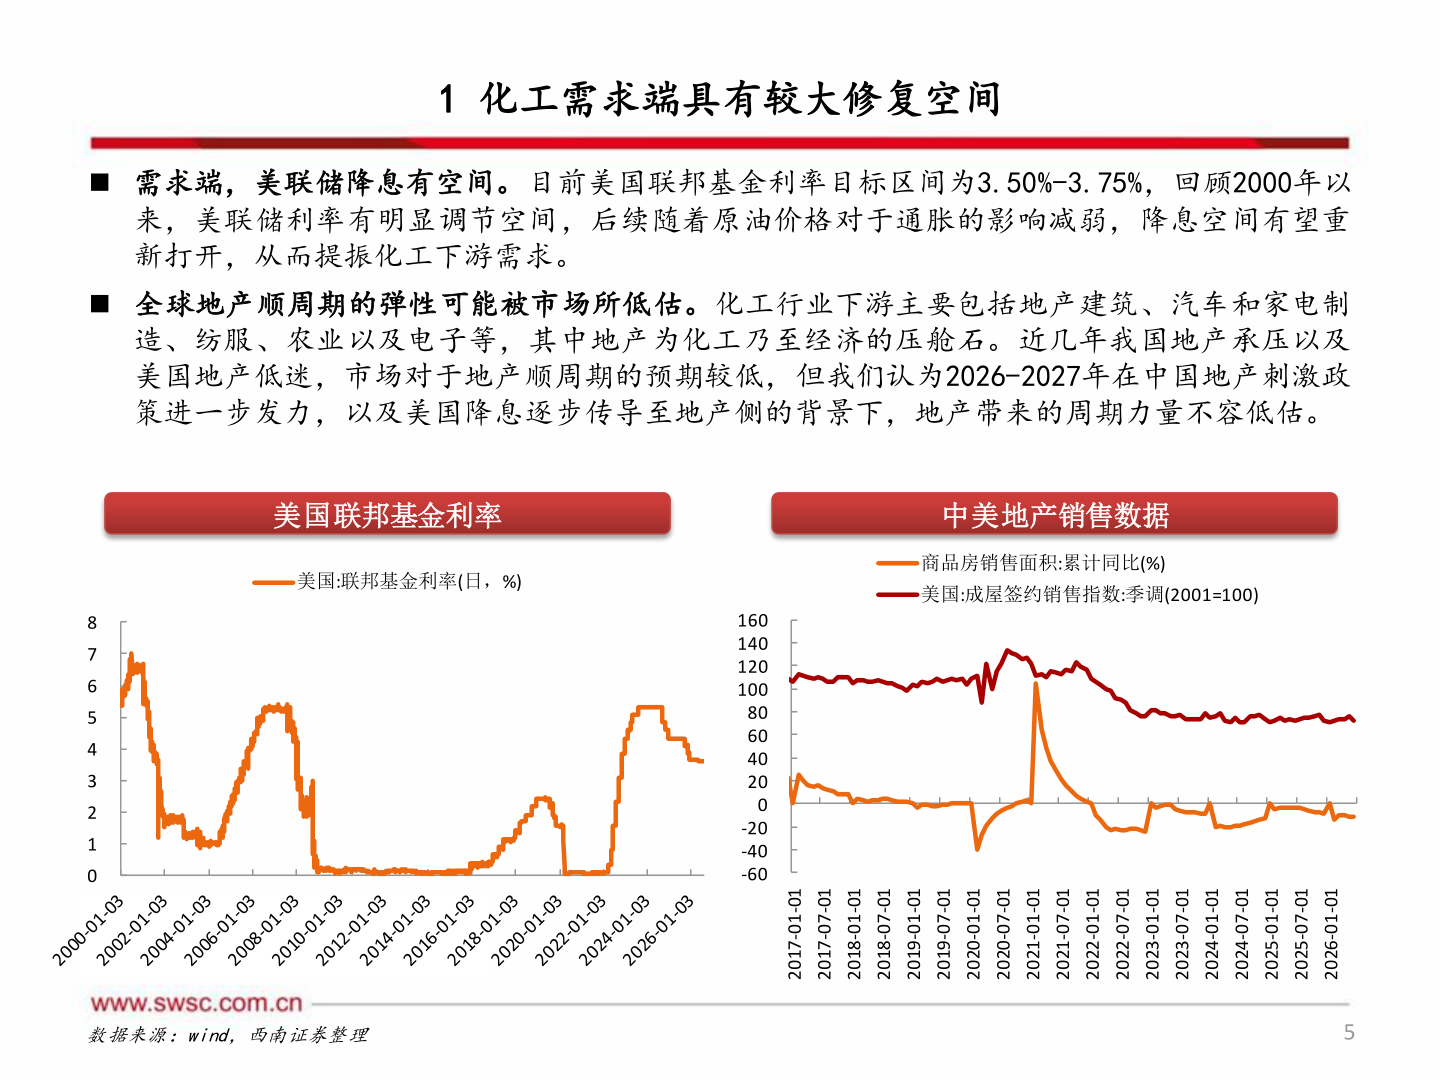
2026-9-31 化工需求端具有较大修复空间 需求端,美联储降息有空间。目前美国联邦基金利率目标区间为3.50%-3.75%,回顾2000年以来,美联储利率有明显调节空间,后续随着原油价格对于通胀的影响减弱,降息空间有望重新打开,从而提振化工下游需求。 全球地产顺周期的弹性可能被市场所低估。化工行业下游主要包括地产建筑、汽车和家电制造、纺服、农业以及电子等,其中地产为化工乃至经济的压舱石。近几年我国地产承压以及美国地产低迷,市场对于地产顺周期的预期较低,但我们认为2026-2027年在中国地产刺激政策进一步发力,以及美国降息逐步传导至地产侧的背景下,地产带来的周期力量不容低估。美国联邦基金利率美国:联邦基金利率(日,%)中美地产销售数据商品房销售面积:累计同比(%) 美国:成屋签约销售指数:季调(2001=100)876543210160140120100806040200-20-40-60数据来源:wind,西南证券整理510-10-710210-70-710210-10-810210-70-810210-10-910210-70-910210-10-020210-70-020210-10-120210-70-120210-10-220210-70-220210-10-320210-70-320210-10-420210-70-420210-10-520210-70-520210-10-6202