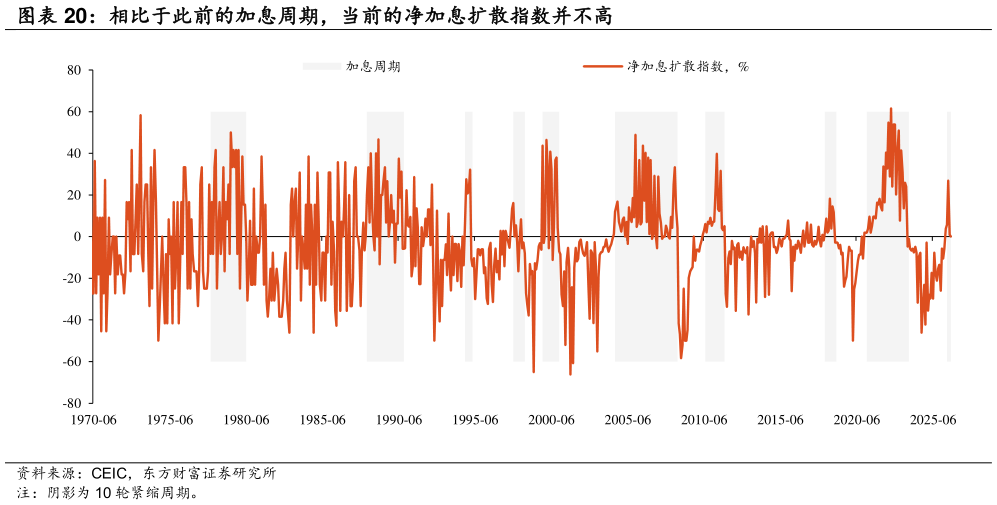
> 数据图表谁能回答相比于此前的加息周期,当前的净加息扩散指数并不高2026-9-3在此情景下,美债具备增配空间,期限利差有望收窄。我们认为前期收益率冲高存在部分定价偏差(参考报告美债的“危”与“机”:影响因素再校准),若美伊可以有所缓和,通胀预期有望随油价回落而向下收敛沃什的确定性发言可以进一步降低此前因“战略模糊”带来的高期限溢价此外,市场已提前计价加息预期,长端美债配置具备性价比。后续需重点关注三大变量。一是,美伊战事与美国中期选举带来的政策不确定性。美伊战事或是当前的关键矛盾,事实上在 6 月部分经济体加息落地之后,随着 MOU 的签署,整体加息压力已有所回落,但伴随着矛盾再度升级,通胀压力上升迫使主要央行在增长放缓与通胀反弹之间做出更艰难的政策权衡此外,美国中期选举面临较大不确定性,且美伊战事与此进程相关,可能影响财政、债务上限博弈以及全球利率路径与资产定价。二是,日本退出零利率后息差的演绎趋势。与此前不同,日本已退出零利率政策且加息概率走高,美日息差变化对套息交易及资金流向形成潜在冲击,一旦套息交易出现大规模平仓,可能引发日元快速升值、全球流动性收紧与风险资产波动加剧。三是,AI 产业对利率走势的潜在影响。AI 相关融资需求与资本市场波动,可能影响央行对金融条件和利率路径的判断。东方财富证券综合其他