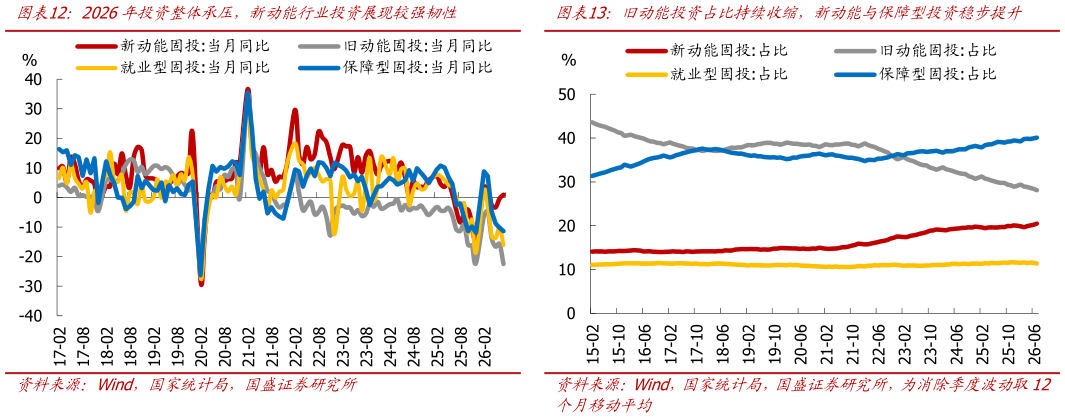
> 数据图表如何解释2026年投资整体承压,新动能行业投资展现较强韧性旧动能投资占比持续收缩,新动能与保障型投资稳步提升2026-9-2总体看,投资端新旧动能转换处于旧动能持续收缩、新动能加速的阶段。旧动能投资增速持续为负、占比明显下降,传统投资驱动力加速弱化新动能投资表现相对较好、占比稳步提升,但增速仍存在波动,且投资占比明显低于旧动能。保障型行业则在这一阶段发挥了稳定投资、支撑经济的作用。投资结构调整方向已经较为明确,但新动能尚未形成全面接续旧动能所需的投资规模和增长强度。 增速看,在投资整体承压的背景下,新动能投资展现出较强韧性。2026 年 4 月以来,投资压力有所增大,旧动能、就业型和保障型行业投资均为负增长,7 月分别下降 22.5%、16.1%和 11.4%新动能行业投资则逆势增长 0.9%,是四类行业中唯一保持正增长的行业,显示了较强韧性。旧动能收缩态势明显,在房地产深度调整的背景下,旧动能投资自 2022 年 4 月起连续 52 个月同比负增长。 占比看,投资结构持续由旧动能向新动能和保障型行业调整。2015 年末-2025 年末,新动能行业投资占比由 14.2%升至 20.1%,累计提高 5.8 个百分点在基建投资加码的带动下,保障型行业占比由 33.9%升至 39.5%,提高 5.5 个百分点旧动能行业占比由40.5%降至 28.9%,累计下降 11.6 个百分点。同期,就业型行业占比由 11.4%微升 0.2个百分点,至 11.6%。旧动能行业投资收缩,新动能和保障型行业是主要支撑,新动能对旧动能的结构性替代持续推进。国盛证券综合其他