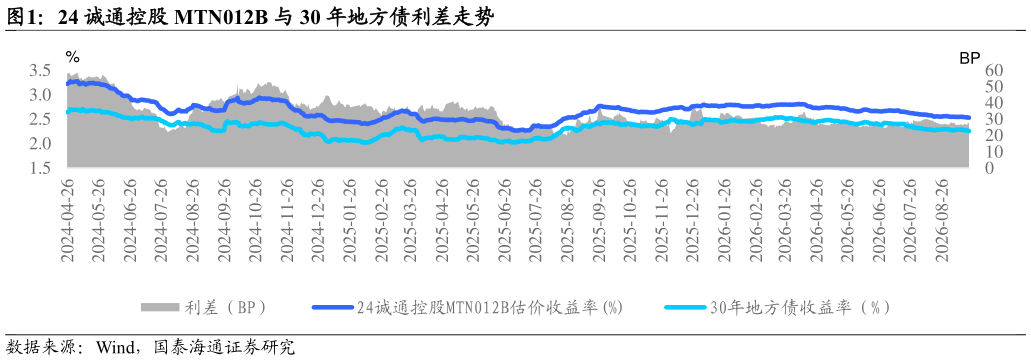
> 数据图表如何了解24 诚通控股 MTN012B 与 30 年地方债利差走势2026-9-32026 年以来,分红险的规模和占比持续提升,对于 5-10 年普信债二永债需求端有支撑。20 年-30 年普信债的价值更多在于票息优势,可能会受税收因素与资本占用考核影响。2026 年以来,分红险新单保费规模与占比持续提升,正在从负债端重塑保险资金的配置行为。2026 年上半年分红险原保险保费收入突破万亿元,达到 10126 亿元,同比大幅增长 94.4%,已超过2025 年全年的保费规模,在人身险公司总保费中的占比突破 35%,为 2015年以来高点。5-10 年高等级普信债与国股行二永债提供了票息较高、信用风险可控、估值波动适中的标的,中长端信用债配置支撑较强。20 年-30 年普信债与地方债的利差,更多受税收因素与资本占用的考核标准影响,从历史经营看,超长端普信债与地方债的利差中枢在 30BP 附近,若考核税收因素,超长端地方债的相对价值更高,若不考虑税收等因素且负债端相对稳定情况下,超长端普信债具备票息优势。国泰海通综合其他