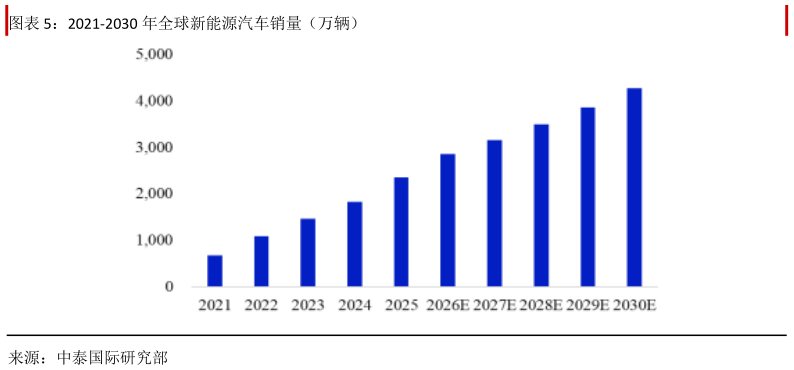
> 数据图表请问一下2021-2030 年全球新能源汽车销量(万辆)2026-9-3新能源汽车领域:渗透率稳步提升,成为最大应用场景 从下游需求结构看,新能源汽车仍是基本盘。2025 年全球新能源汽车销量超 2,300 万辆,已成为全球碳化硅功率器最大的单一应用市场。2024 年全球新能源汽车碳化硅功率器件市场规模已达 19 亿美元,占全球碳化硅功率半导体器件总规模约 73%,渗透率约 12%。中国市场表现更为亮眼,中国新能源汽车销量占全球比重超过 70%,2024 年碳化硅功率半导体的渗透率约 19%,预计 2025 年将突破 30%,到 2030 年有望达到 50%以上。当前硅基器件仍占全球新能源车功率半导体器件市场的主导地位,约 88%。与硅基功率半导体器件相比,碳化硅功率半导体器件具有显著优势,包括较低的导通电阻、更小的芯片尺寸、更高的运作频率及优越的高温耐受性。将高压架构升级至 800V 及以上,进一步加速了碳化硅功率组件的普及,碳化硅 MOSFET 已成为主驱逆变器主流选择,并且逐步从高端车型向中低端市场渗透,碳化硅器件在车端渗透率正稳步向 50%目标迈进。 随着电动汽车电气系统由 400V 转向 800V 架构,充电器功率模块的功率水平及功率密度亦将增至40kW50kW 及以上,以满足高压电动汽车的需求。与传统硅基功率半导体器件相比,碳化硅功率半导体器件可将充电器的输出功率提高近 30%,并减少约 50%的功率损耗。此外,碳化硅材料显著较低的导通电阻确保充电器可提供更宽、更高的输出电压范围,满足各种电动汽车电池类型的充电需求。随着预期成本的下降,碳化硅在充电基础设施领域的全球渗透率预计到 2029 年将达到 30%以上。中泰国际证券能源矿产