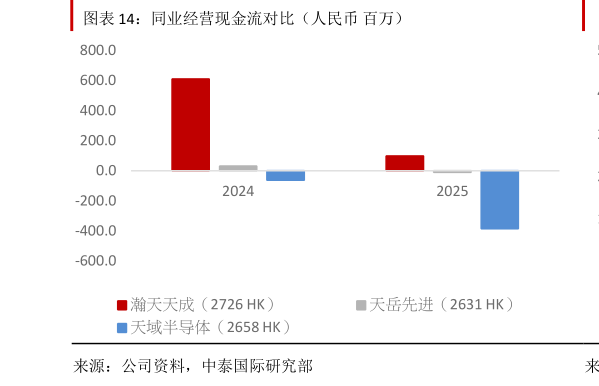
> 数据图表咨询下各位同业经营现金流对比(人民币 百万)2026-9-32024 和 2025 年行业处于周期低谷,多数企业面临盈利承压、库存高企的困境,部分碳化硅头部企业由盈转亏。瀚天天成盈利能力依旧保持较强韧性,财务指标显著优于同业水平。依托全球龙头的规模效应、AI 产业链和优质车规级产品、客户结构、行业领先的良率水平以及稳定的交付能力,公司有效对冲产品降价带来的压力,毛利率维持相对稳定,并未出现大幅亏损。2026 年碳化硅外延片充分得益于 AI 数据中心带来的新需求,加上公司已取得 12 英寸碳化硅外延片技术突破,作为全球外延片龙头的瀚天天成精准把握行业上行机遇,我们基于 22 倍 2027E 年市销率估值,给予公司港元166.30 目标价,约 58%上升空间,“买入”评级。中泰国际证券能源矿产