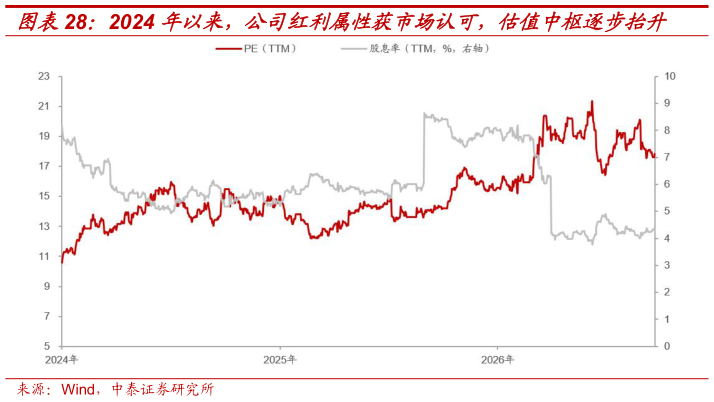
> 数据图表咨询下各位2024 年以来,公司红利属性获市场认可,估值中枢逐步抬升2026-9-3 公司估值逻辑由煤价驱动转向红利价值重估。从历史表现看,中国神华股价驱动因素经历了多轮“业绩估值”切换:2009-2011 年煤价上行、盈利改善叠加估值抬升,股价由业绩与估值双轮驱动2011-2015 年煤价中枢持续下行,公司业绩承压,估值同步下行,股价进入调整阶段。2015-2018 年伴随煤价明显修复,公司盈利回升、估值同步抬升,再度形成双轮驱动2018-2021 年煤价整体偏弱,公司业绩及股价表现相对承压。2021-2023 年煤价大幅上涨并维持高位,公司盈利中枢显著抬升,同时估值由低位逐步修复,股价上涨同时受益于业绩增长与估值提升。2024 年以来,煤价整体震荡回落,业绩端增量相对有限,但公司估值中枢持续抬升,股价继续上行,驱动力明显由业绩增长转向估值提升,反映市场对公司稳定现金流、高分红能力及长期红利价值的认可持续增强。中泰证券综合其他