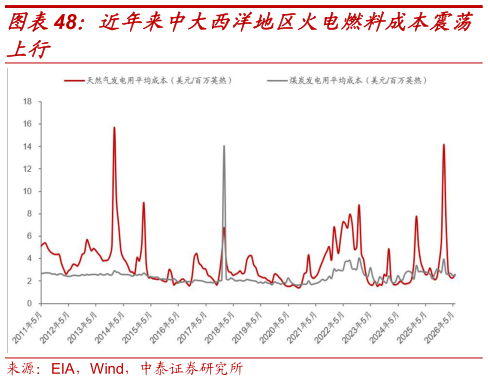
> 数据图表你知道近年来中大西洋地区火电燃料成本震荡2026-9-3 美国案例:算力需求快速增长,PJM 地区火电出力有望受益。美国能源部2026 年 7 月发布的National Transmission Needs Study汇总 LBNL、EPRI 及 McKinsey 等机构预测显示,到 2030 年,美国算力中心负荷增量最高可超过 400TWh,相当于 2023 年美国终端用电量的 10%以上。从区域来看,PJM 是算力负荷增长较为集中的电力市场,EIA 指出,美国商业部门电力需求增长受新增数据中心及大型制造设施推动,其中弗吉尼亚州新增负荷将推升 PJM 地区电力需求伴随算力中心带来的商业用电需求增长,EIA预计 PJM 天然气发电增长趋势将延续,2027 年夏季天然气发电量较 2025年夏季预计增长约 6%,增量约 90 亿千瓦时(9TWh)。从发电结构看,PJM 仍高度依赖天然气及煤炭等火电电源:EIA 预计 PJM 地区总发电量将由 2025 年的 9029 亿千瓦时增至 2027 年的 9755 亿千瓦时其中天然气发电量由 3908 亿千瓦时增至 4242 亿千瓦时,煤电发电量由 1666 亿千瓦时增至 1827 亿千瓦时,天然气及煤电合计发电占比由约 61.7%升至约 62.2%,显示在区域电力需求持续增长背景下,天然气和煤炭等存量火电仍承担重要的电力供应功能。从价格与成本端看,中大西洋地区平均零售电价近年来呈趋势性上行,而火电燃料成本更多表现为周期性波动,其中天然气发电用平均成本波动较大,煤炭发电用平均成本整体相对稳定。综合来看,伴随算力相关用电负荷持续释放,PJM 地区天然气及煤电发电量均有望提升,存量可调度火电的出力需求及系统价值将进一步显现同时,电价中枢上行而燃料成本未同步持续上涨,为火电运营经济性提供了相对有利的价格成本环境,有望带动当地火电运营景气度边际改善。中泰证券综合其他