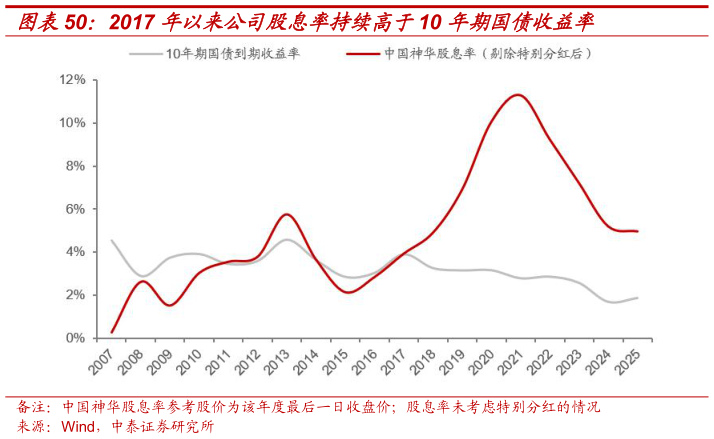
> 数据图表请问一下2017 年以来公司股息率持续高于10 年期国债收益率2026-9-3 10 年期国债利率下行,公司配置价值提升。利率中枢下行是中国神华估值逻辑切换的重要外部驱动。2017 年以后,10 年期国债收益率中枢持续下行,并已由 2017 年的 3.88%左右降至 2025 年的 1.85%而同期中国神华股息率始终高于 10 年期国债收益率,二者利差明显扩大。从定价逻辑来看,无风险利率下行意味着投资者对高确定性现金流资产的要求回报率降低,具备持续分红能力的资产估值中枢具备抬升基础,中国神华较高且相对稳定的股息回报吸引力进一步凸显:公司拥有较长的资源久期、煤电运化一体化经营体系下稳定的经营现金流以及逐步加码的分红承诺,因此能够为股东提供相对稳定的现金回报。市场对公司的定价也由过去更关注煤价周期和当期盈利,逐步转向关注长期现金流、分红可持续性及红利价值,从而推动公司估值中枢上移。中泰证券综合其他