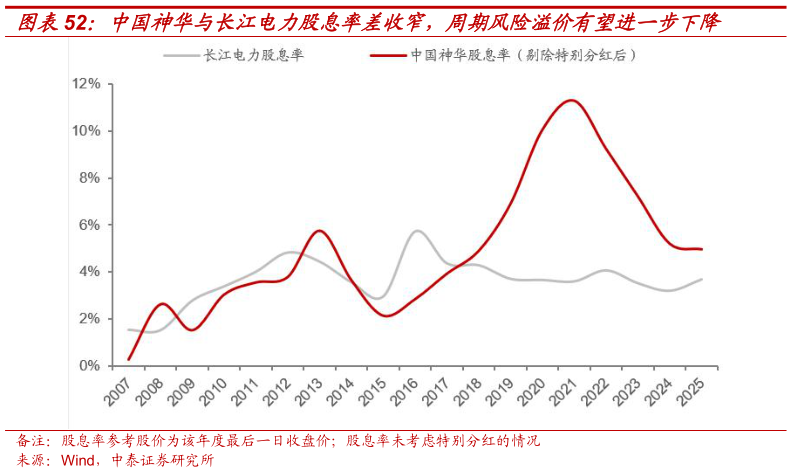
> 数据图表一起讨论下中国神华与长江电力股息率差收窄,周期风险溢价有望进一步下降2026-9-3 周期风险溢价有望收窄,公司估值中枢仍具提升空间。与现金流更为稳定的长江电力相比,中国神华历史股息率中枢更高、波动更为明显,反映市场对煤炭业务周期属性给予了更高的风险补偿。近年来,长江电力股息率整体维持在 3%-4%左右,而中国神华股息率自 2021 年高位持续回落,二者股息率差明显收窄,反映市场对公司长期现金流及分红稳定性的认可逐步提升。我们认为,中国神华煤炭业务仍具有一定周期属性,其合理股息率中枢仍应高于长江电力等稳定现金流资产,因此不宜简单以长江电力的股息率水平作为直接估值参照但随着煤电运化一体化经营体系持续强化、盈利及现金流波动降低以及分红确定性增强,公司周期风险溢价仍存在进一步收窄空间,有望推动股息率中枢下移及估值中枢进一步提升。中泰证券综合其他