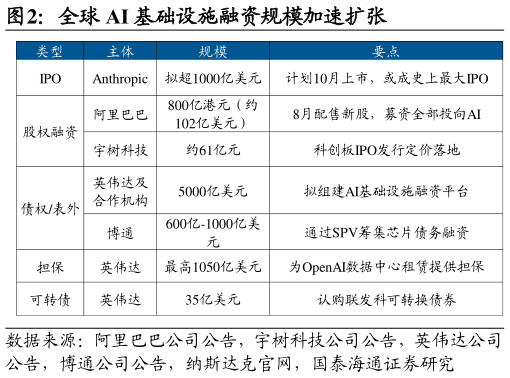
> 数据图表谁知道全球 AI 基础设施融资规模加速扩张2026-9-31.1. AI 产业中观追踪:重资产化、推理竞争与商业化验证 全球 AI 资本开支持续高增,并向数据中心、电力与芯片等基础设施集中。8 月以来大型科技企业融资密集,可分为三类:一是 IPO,Anthropic 计划 10月上市,拟募资超 1000 亿美元,或成史上最大 IPO,其二季度营收超 115亿美元,年化运行率约 650 亿美元二是股权融资,阿里巴巴 8 月完成 800亿港元(约 102 亿美元)新股配售,全部投向 AI 基础设施三是债权及表外融资,英伟达联合 Apollo、黑石、贝莱德、Brookfield、高盛、KKR 筹备5000 亿美元 AI 基础设施融资平台,并为 OpenAI 俄亥俄州数据中心租赁提供最高 1050 亿美元担保,博通在 FQ3 财报中确认 AI XPV 平台协议,通过客户租赁义务 backstop 和可转换本票等方式,合计最高约 1000 亿美元,用于为 Anthropic 和 OpenAI 采购定制芯片。摩根士丹利预测,2026 年以来全球 AI 相关债务融资有望接近 5700 亿美元。此外,谷歌 9 月 9 日宣布 2027-2028 年在芬兰投资至少 130 亿欧元,扩建 Hamina 数据中心并新建三处数据中心,为其欧洲最大单笔投资。整体看,头部厂商普遍以长周期合同锁定算力和电力供给,将 AI 需求转化为可融资资产,行业进入重资产阶段,资本壁垒成为新的竞争门槛。国泰海通综合其他