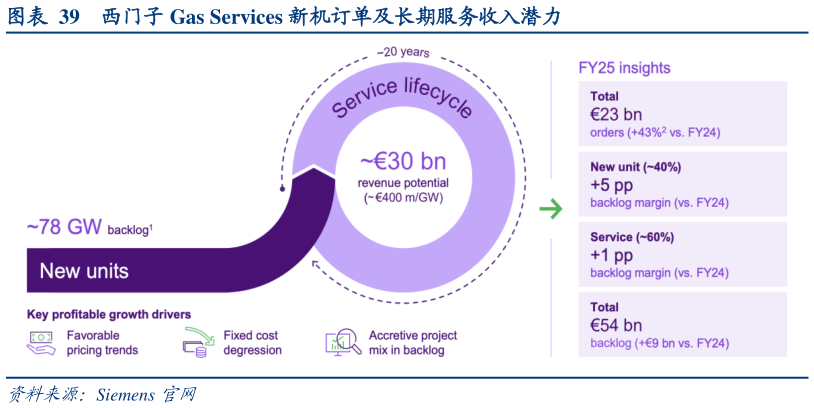
> 数据图表咨询下各位西门子 Gas Services 新机订单及长期服务收入潜力2026-9-2订单积累正逐步进入业绩兑现阶段,高利润率积压订单(Backlog)为未来收入及盈利增长提供较强支撑。第三章已对公司中型燃机产品布局及扩产节奏进行分析,在此基础上,FY2025 Gas Services 新签订单约 230 亿欧元,同比增长 43%,期末 Backlog 达到约 540亿欧元订单质量亦同步改善,其中新机 Backlog 利润率较 FY2024 提升约 5pct,服务业务 Backlog 利润率提升约 1pct。随着高利润率订单逐步进入生产和交付,公司后续收入及盈利增长的可见度进一步提升。新增燃机交付将进一步扩大在役机群,持续沉淀长期服务收入。截至 FY2025 资本市场日,公司基于 FY2024FY2025 已入账订单及未来 12 个月已锁定待入账订单形成约78GW 新机订单基础按照约 20 年的服务生命周期测算,对应潜在服务收入约 300 亿欧元、约 4 亿欧元GW。燃机新增装机不仅贡献设备交付收入,还将扩大后续服务业务的可服务装机规模,为 Gas Services 提供更长期的收入来源。华创证券能源矿产