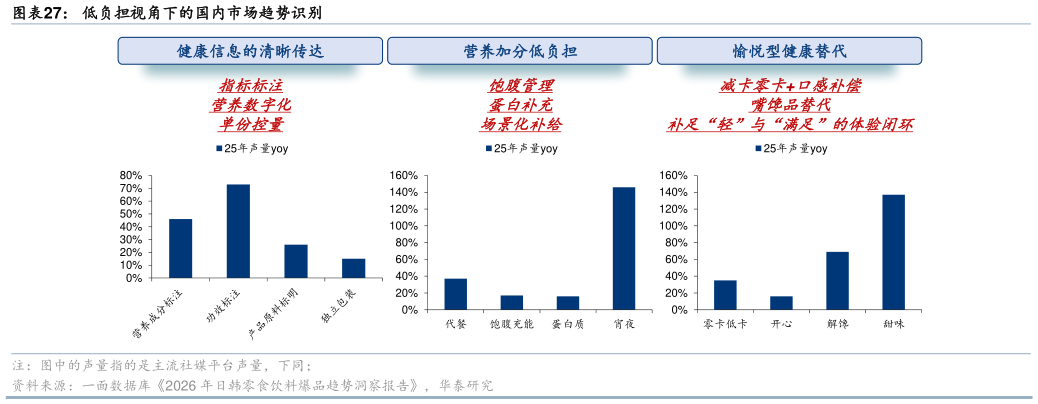
> 数据图表想问下各位网友低负担视角下的国内市场趋势识别2026-9-4日韩产品是观察亚洲食饮创新的重要信号,其价值不在于提供可直接复制的爆品答案,而在于更早呈现消费者需求如何被产品化,并为国内创新提供更高敏感度的趋势参照。 日韩食饮消费趋势信号向国内转译,核心在于推动产品创新逻辑从功能导向转向体验与场景导向,具体体现为四个维度的系统性升级:1)消费许可上,从“健康克制”迈向“安心享受”,低负担不再以牺牲体验为前提,国内企业应从指标优化转向选择理由设计,让产品实现低负担的同时具备清晰的健康信息、口味满足与场景价值2)状态解法上,从“成分卖点”转向“状态回应”,轻功能成分脱离补剂语境进入日常吃喝场景,需建立“状态触发-成分支撑-形态承接”的完整逻辑,使产品的功能价值更易被感知3)满足校准上,从“即时冲击”回归“不过载满足”,强感官体验虽能快速制造消费者的兴趣但存在复购疲劳的边界,竞争的重心应转向控制满足阈值,推动产品从尝鲜进入复购驱动4)角色迁移上,从“口味创新”升级为“品类再使用”,通过风味、形态与场景重组为成熟品类创造新的使用角色与购买动机。综合来看,日韩创新趋势指向低负担决策、状态回应、复购耐受与品类换位四大机制,为国内食饮企业突破同质化竞争、构建长期产品力提供了战略路径参考。 低负担成为消费准入的标尺 日韩借鉴:从消费趋势来看,“低负担”已正式成为食饮产品的消费准入门槛,糖、热量、蛋白质等健康信息正在成为消费者决策前的基础判断标准。健康信息虽能有效降低消费者的初次尝试门槛,但“低负担”的概念仍需经受真实体验的重新校验。具体来看,无论是Delight Project蛋白奶昔通过清晰的蛋白信息、热量可控及即冲便捷等特点切中减脂人群的痛点,还是Lotte Zero无糖巧克力球凭借无糖信息前置与小包装控量吸引消费者尝鲜,均成功降低了消费准入门槛并收获了“减脂友好”、“小包控量”等正向反馈。然而,在获得初步尝试后,消费者对“低负担”产品的体验反馈呈现显著分化蛋白奶昔面临“甜度争议、糖精味”的负面评价,无糖巧克力球也受到“巧克力浓郁度不足、代糖疑虑”的质疑。更典型的失败案例是日本可口可乐 Aquarius Zero,该产品因零卡路里概念牺牲口感而上市失败,后经口味重做才重新获得市场认可。这表明,健康标签在打破尝鲜壁垒后,若无法在口感、风味及功效上提供令人愉悦的真实体验,容易导致“概念认同但体验不佳”的问题。 国内需求:从“健康克制”走向“低负担享受”,让消费者既看得懂健康,也吃得到满足。1)健康属性持续抬升食品饮料产品的吸引力:据一面数据库2026 年日韩零食饮料爆品趋势洞察报告,健康保健相关食饮产品 25 年销售额同比20%,含肠道消化概念的食饮产品 25 年销售额同比190%2)细分健康概念加速进入消费场景:据一面数据库2026年日韩零食饮料爆品趋势洞察报告,含羽衣甘蓝相关食饮产品 25 年销售额同比94%,低GI 属性相关的食饮产品 25 年销售额同比55%。落到产品本身,国内市场的消费趋势中有三条明显的特征,一是可以通过清晰直观的信息呈现,帮助消费者快速判断产品价值,降低选择成本,二是在低负担的基础上强化营养价值的存在,放大产品吸引力,三是通过技术优化与原料创新,在降低食用心理负担的同时,保留食饮产品本身的愉悦感。华泰证券大消费